Une guerre d’usure des deux côtés
Les analystes s’accordent aujourd’hui sur un point : la guerre entre l’Iran et les États-Unis ne se jouera pas sur le terrain militaire. Elle se jouera sur la capacité de chaque économie à supporter la pression que l’autre lui impose. Le Wall Street Journal l’a résumé au mois d’août : la question est de savoir qui cédera le premier. Trump multiplie les sanctions et le blocus ; Téhéran parie que le prix du pétrole obligera Washington à reculer.[1]
Reste à savoir où en est cette épreuve. Jusqu’où l’Iran a-t-il vraiment bloqué le détroit, puis les exportations de la région ? Quelle est la taille de ce choc face aux crises passées, et comment le marché l’a-t-il encaissé ? Qu’a fait la Chine, que reste-t-il dans les réserves, et où le choc se voit-il vraiment : sur le brut, sur les carburants, ou sur les taux d’intérêt ?
Une précaution avant de commencer. Les transpondeurs AIS des navires sont éteints depuis le mois de mars, et personne ne peut donc mesurer les flux directement. Tous les chiffres qui suivent sont des estimations ou des reconstitutions par satellite, et leurs marges d’erreur s’additionnent.
Un choc total, puis un péage
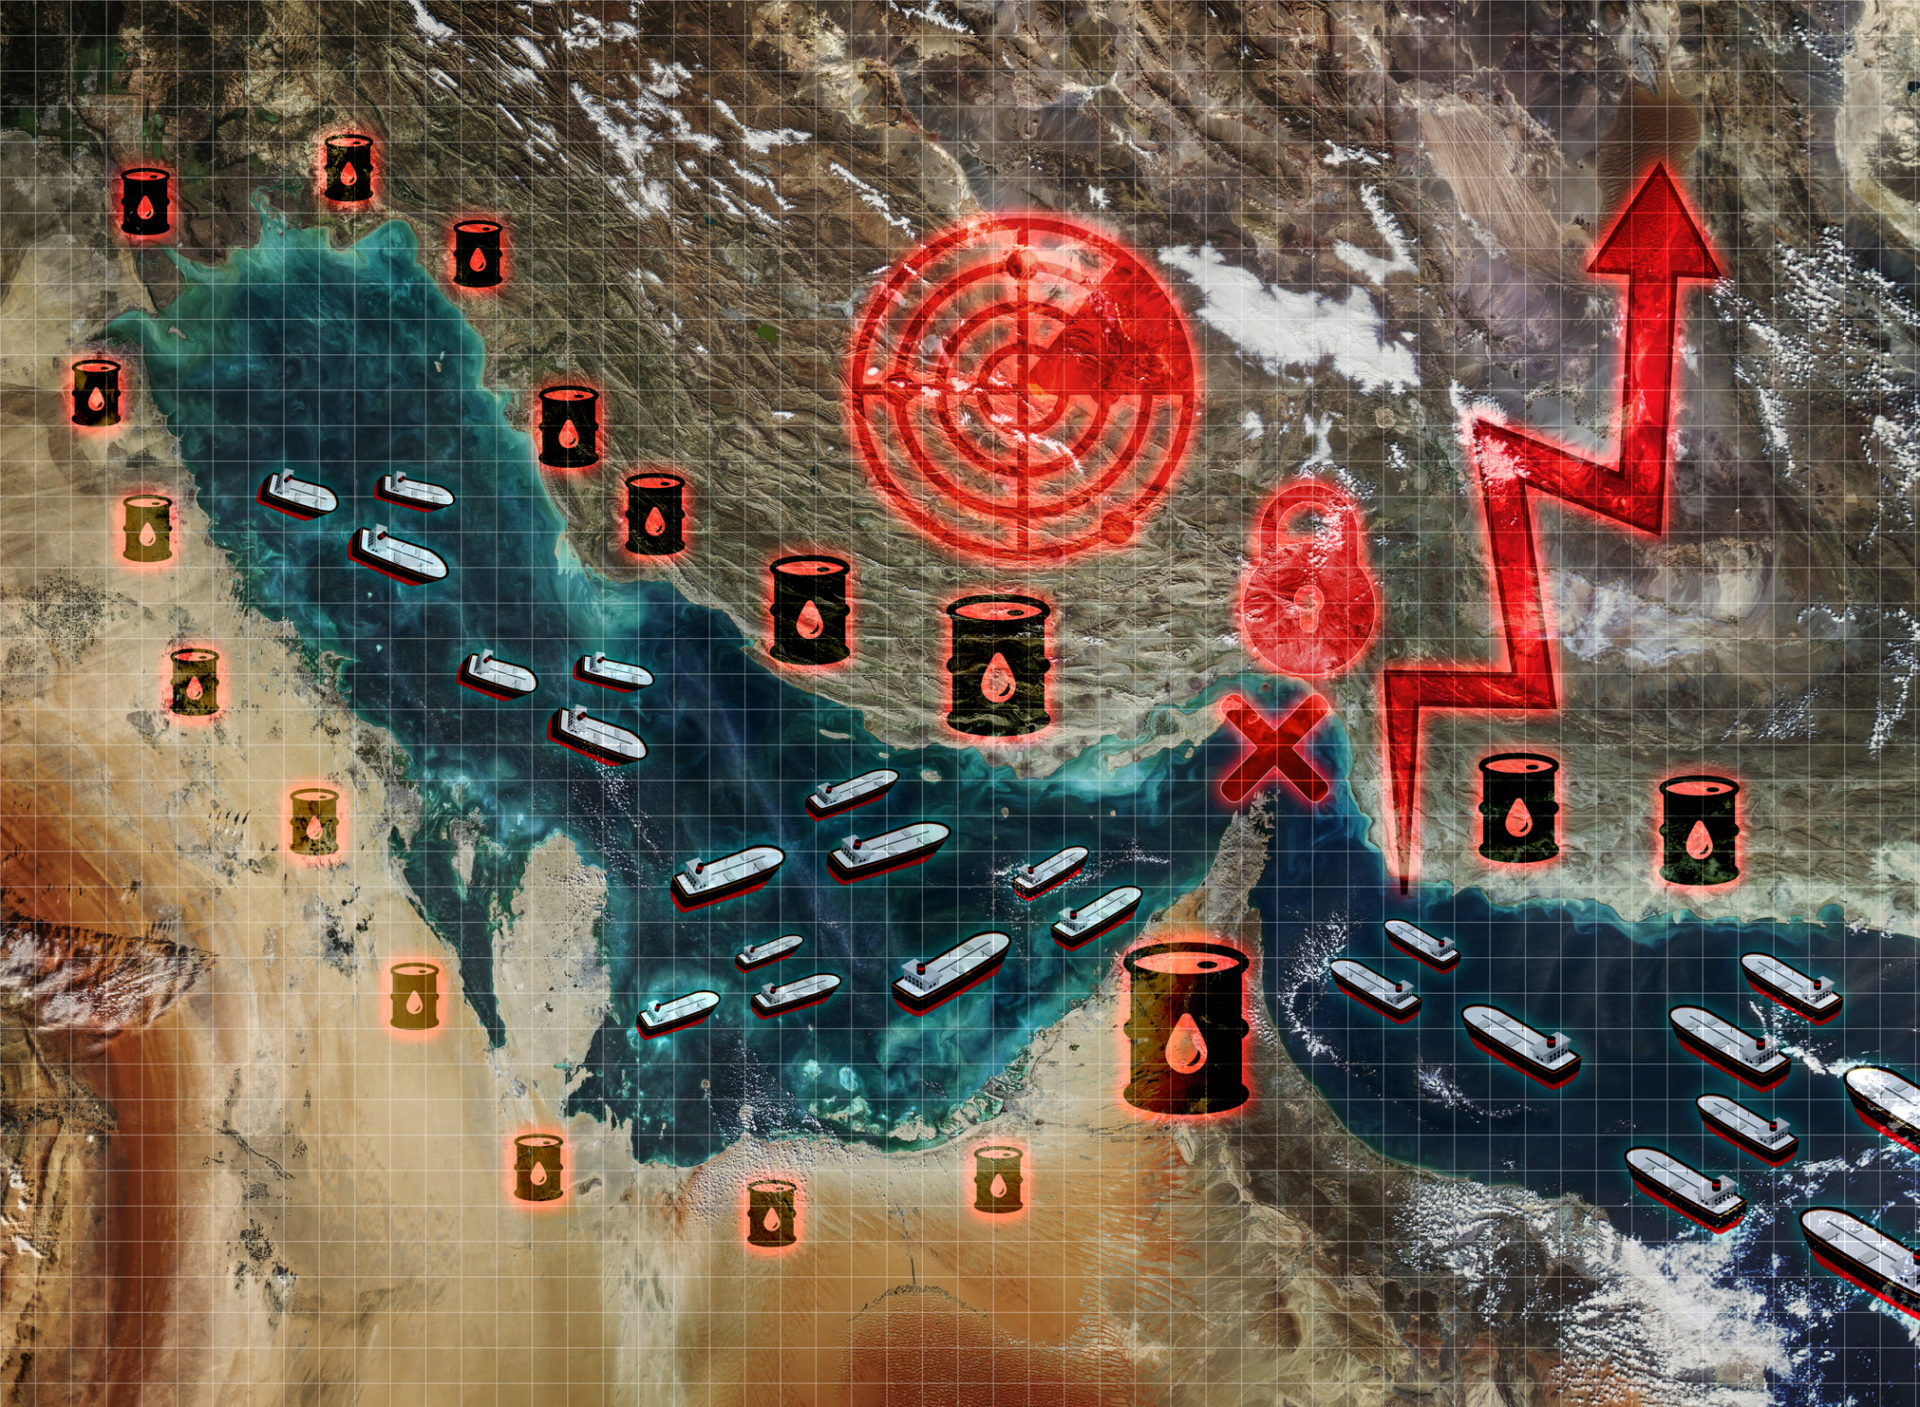
Dès la première semaine de la guerre, l’Iran obtient un résultat sans équivalent dans l’histoire des passages maritimes. Une étude publiée par The Innovation le mesure en croisant deux sources : l’imagerie radar Sentinel-1, qui voit à travers les nuages et ne dépend d’aucune déclaration des navires, et les données AIS. Le nombre de bateaux détectés par le radar passe de 15,25 sur la semaine du 22 au 28 février à 0,55 sur celle du 1ᵉʳ au 7 mars, soit une baisse de 97 %. Les transits déclarés tombent de 175 navires le 22 février à 9 le 7 mars ; pour les seuls pétroliers et chimiquiers, on passe de 126 le 2 mars à 2 le lendemain.[2] Un détail explique le mécanisme : au même moment, le comptage augmente fortement dans les ports et les zones de mouillage, jusqu’à 7 fois la normale. Les navires n’ont pas disparu. Ils ont été détournés, retenus et immobilisés à l’intérieur du golfe Persique.
Depuis, les pays de la région, aidés par Washington, essaient de rétablir des passages. Le résultat n’est ni la fermeture ni la réouverture, mais une situation intermédiaire très instable : ces dernières semaines, le flux estimé varie entre 5 et 9 millions de barils par jour, avec une moyenne autour de 7.[3] Certains jours, il tombe à zéro : le compteur de Bloomberg n’a relevé aucun passage de pétrolier le 17 août.[4]
C’est cette instabilité qui compte, plus que le niveau lui-même. Un détroit fermé donnerait une ligne plate à zéro ; un détroit rouvert, une ligne plate à 17 millions de barils. Des journées à 9 millions suivies de journées à rien décrivent autre chose : un contrôle exercé au cas par cas. Amos Hochstein, ancien conseiller de la Maison-Blanche, explique comment l’Iran s’y prend, tout en démentant l’affirmation de Trump selon laquelle les États-Unis contrôleraient totalement le détroit. Téhéran menace un ou deux navires à la fois, exige un préavis de 48 heures et impose les couloirs de navigation à emprunter.[5] Le calcul est très rentable : menacer 2 navires coûte beaucoup moins cher que d’en couler 50, et l’effet sur les primes d’assurance, les prix du transport et la prime de risque est presque le même. L’Iran n’a pas voulu, et sans doute pas pu, ramener à zéro les exportations de la région. Il a mis en place autre chose : un péage politique, un droit de passage qu’il peut retirer à tout moment. C’est cette possibilité de retrait qui fait l’arme.
Les journées du 1ᵉʳ et du 2 septembre le montrent mieux que n’importe quelle moyenne. Après une tentative iranienne de poser des mines et des attaques contre des navires de commerce, les États-Unis ont frappé des cibles des Gardiens de la révolution dans le sud de l’Iran : Bandar Abbas, Sirik et l’île de Qeshm.[6] Le lendemain, le secrétaire américain à l’Énergie annonçait 17 millions de barils passés dans la journée, le plus fort volume depuis le début de la guerre, contre environ 20 millions avant le conflit. Le chiffre vient de l’administration américaine et demande de la prudence : en août, la même source avançait 9 millions de barils par jour en moyenne quand les analystes estimaient le flux entre 4 et 6 millions.[7] Une journée à 17 millions qui suit des journées à zéro ne contredit pas le péage : elle en est la démonstration.
À l’échelle de la région, l’effet est beaucoup plus large, car il ajoute au blocage maritime les arrêts de production et la désorganisation du transport. En juillet, l’offre mondiale remonte de 2,4 millions de barils par jour, à 101,5. Mais elle reste 6,3 millions en dessous du niveau de l’an dernier, et 8,3 millions de barils de production du golfe Persique sont toujours à l’arrêt.[8] En avril et en mai, les exportations de la région avaient baissé d’environ 13 millions de barils par jour ; en juin, cette baisse revient à 10. Le blocage perd donc de son efficacité au fil des mois.
La raison tient en un mot : le contournement. L’Arabie saoudite a augmenté le débit de son oléoduc Est-Ouest vers Yanbu, sur la mer Rouge, dont les exportations passent de 2 à plus de 5 millions de barils par jour entre le début de la guerre et le mois de juin. Les Émirats ont saturé l’oléoduc de 380 kilomètres qui relie Habshan à Fujairah, sur le golfe d’Oman : il évite le détroit et transporte 1,8 million de barils. Ils utilisent aussi le stockage souterrain de Mandous, 42 millions de barils, et multiplient depuis avril les expéditions le long des côtes omanaises, transpondeurs éteints. En février, presque tout le volume passait par Ormuz ; en juin, la part qui le contourne est devenue majoritaire, dans un total pourtant très réduit.[9]
Ce changement va bien au-delà de la crise du moment. Un oléoduc, un terminal, une cuve souterraine de 42 millions de barils sont des équipements permanents : ils ne disparaîtront pas au retour de la paix. Si les pays du golfe Persique dépensent ces milliards, note Hochstein, c’est qu’ils ne croient plus à la protection américaine. Il en découle un problème de calendrier pour Téhéran : son levier est maximal le premier jour et diminue ensuite, parce que chaque semaine de blocage finance les installations qui rendront le prochain blocage moins efficace. Une arme qui perd de sa valeur à mesure qu’on l’utilise oblige celui qui la détient à agir vite.
Ce raisonnement a toutefois une limite, apparue en septembre, et elle vient du sud. Les Houthis ont pris le port de Mocha, au Yémen, puis l’île de Perim par un assaut amphibie : ils tiennent désormais un point d’appui sur le détroit de Bab el-Mandeb. Il faut rester mesuré sur la portée de ce gain. Le blocus qu’ils ont annoncé le 20 juillet est sélectif, il vise l’Arabie saoudite, le trafic continue de passer à un rythme réduit, et ils avaient déjà montré qu’ils pouvaient interrompre la navigation en mer Rouge sans tenir ni Mocha ni Perim.[10]
L’effet sur la route de contournement est en revanche direct. Au 10 septembre, Yanbu exportait plus de 4 millions de barils par jour, mais plus de 70 % partait vers le canal de Suez et l’oléoduc SuMed, c’est-à-dire vers le nord et l’Europe : la sortie sud, celle qui permet d’atteindre l’Asie sans passer par Ormuz, s’est largement refermée. Puis l’oléoduc Est-Ouest a été suspendu par précaution, avant d’être fermé après des attaques de drones. Riyad a dû réorienter ses chargements vers Ormuz et annuler une partie de ses livraisons de septembre à ses clients européens.[11] Le contournement a donc son propre point de passage obligé. Tant que la mer Rouge reste praticable, chaque mois de blocage réduit la valeur de l’arme iranienne ; si Bab el-Mandeb se ferme à son tour, le mouvement s’inverse et les flux reviennent vers Ormuz.
Le plus grand choc de l’histoire, et pourquoi le prix n’a pas suivi
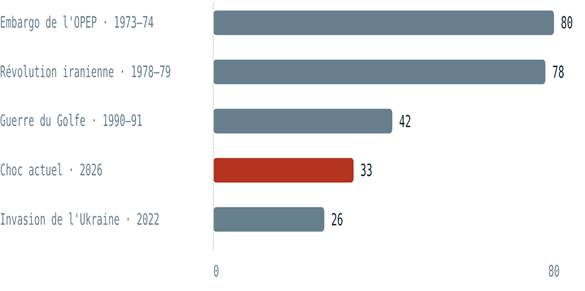
Sur un point, le rapport d’avril 2026 de la Banque mondiale est net : le choc d’Ormuz est la plus grosse perte d’offre pétrolière de toute l’histoire, et il a provoqué la plus forte hausse mensuelle du prix du baril jamais enregistrée — environ 46 dollars sur le seul mois de mars, contre 17 dollars pour le record précédent, en mai 2008. Avec une perte initiale d’environ 10 millions de barils par jour, il fait presque le double de la révolution iranienne de 1978-1979.[12]
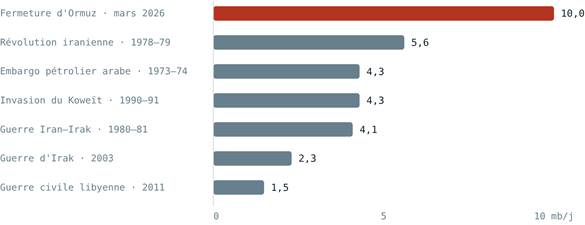
Pertes d’offre au début des grandes crises, en millions de barils par jour
Sources : Agence internationale de l’énergie, Banque mondiale. Périodes de référence AIE (2014) ; valeurs relevées sur les graphiques publiés.
Mais la force d’un choc pétrolier ne se mesure pas au volume perdu : elle se mesure à ce que le prix en fait. Et là, le classement s’inverse. Si l’on regarde l’ampleur de la hausse des prix, le choc actuel arrive derrière l’embargo de l’OPEP, la révolution iranienne et la guerre du golfe Persique — quatrième, alors qu’il est premier en volume.[13] Cet écart n’est pas un hasard statistique : il mesure directement l’épaisseur des amortisseurs. Des facteurs qui n’existaient pas, ou très peu, lors des crises précédentes ont servi de tampons. Et c’est justement parce que ces tampons existaient que Washington a jugé le risque acceptable avant d’attaquer l’Iran.
La grille publiée par la Banque mondiale à l’automne 2023, juste après l’opération du 7 octobre, donne la mesure de l’écart : scénario minimal, une perte de 1 à 2 millions de barils par jour pour un baril à 90-100 dollars ; scénario moyen, 3 à 5 millions pour 110-120 dollars ; scénario maximal, 6 à 8 millions pour 140-160 dollars.[14] La perte réelle dépasse la limite haute du scénario maximal, mais le prix n’a pas suivi : il est resté des mois autour de 90 dollars pour le WTI et n’a franchi les 100 dollars qu’à la mi-septembre, six mois après le choc. La Banque mondiale a d’ailleurs revu sa prévision en avril 2026, et sa fourchette la plus pessimiste plafonne à environ 115 dollars en moyenne annuelle.[15]
Comment le marché a-t-il absorbé un tel volume ? Juste avant la guerre, l’offre dépassait la demande d’environ 2 millions de barils par jour, une marge qui ne couvrait guère plus d’une semaine du choc à venir. Entre mars et mai, trois mécanismes ont comblé le reste. Le Fonds monétaire international en a fait le calcul.
Comment le déficit de mars-mai a été comblé, en millions de barils par jour, par rapport à janvier-février
Source : calculs du FMI d’après données AIE. Déficit de mars-mai avant déstockage : −4,1 mb/j, comblé presque entièrement en puisant dans les stocks mondiaux.
Le premier mécanisme, et de loin le plus puissant, est la baisse de la demande : 5,8 millions de barils par jour, soit plus que la production hors golfe Persique et le déstockage réunis. Elle a surtout joué en Asie, où la hausse des prix a réduit la consommation et poussé les économies vers le charbon et les renouvelables. Les transports ont mieux résisté, en partie parce que des plafonds de prix à la pompe, des subventions et des baisses d’impôts ont protégé les consommateurs — au prix d’une facture directe pour les budgets publics, ce qui n’est pas sans rapport avec la tension sur les taux examinée plus loin. Le deuxième mécanisme est la production hors golfe Persique, qui dépasse de près de 2 millions de barils les niveaux de 2025 : les États-Unis en tête, mais aussi le Venezuela, la Guyana et la Russie. Le troisième, ce sont les stocks : le déficit restant, environ 4 millions de barils par jour, a été comblé presque entièrement en puisant dans les réserves mondiales, y compris les stocks commerciaux chinois et les réserves stratégiques.[16] C’est le seul des trois qui soit limité. La demande peut rester basse longtemps, la production hors golfe Persique peut se maintenir, mais un baril sorti d’une cuve n’y revient pas.
Le bilan mondial s’est donc retourné : d’un excédent prévu de 3,7 millions de barils par jour avant la guerre à un déficit prévu d’environ 1,8 million pour le troisième trimestre, soit un resserrement de 5,5 millions.[17] Le chiffre demande de la prudence : sur un marché de plus de 100 millions de barils par jour, il représente moins de 2 %. Le déséquilibre est réel sans entraîner de flambée sans limite, et le choc se voit surtout dans la prime de risque, le coût du transport maritime et la tension sur les carburants. Le tout à une condition : que les stocks continuent de jouer leur rôle d’amortisseur.
Comment les pays du golfe Persique ont ouvert la voie
Une courbe explique ce qui a rendu cette séquence possible : celle des stocks pétroliers mondiaux, mois par mois, de 2021 à 2026.[18] Elle conduit à une interprétation qu’il faut présenter comme telle — c’est une lecture, pas un fait établi.
Dès 2021, les producteurs arabes du golfe Persique mènent une politique de pression pétrolière forte sur l’administration Biden. Ils la maintiennent jusqu’en mars 2022 et au début de la guerre en Ukraine. Ensuite, malgré les accords passés avec Washington, ils ne font aucun effort sérieux pour reconstituer les stocks. La capacité de l’Arabie saoudite à peser sur les prix a d’ailleurs été l’un des points de désaccord entre Biden et Mohammed ben Salmane, que le déplacement de juillet 2022 à Riyad n’a réglé qu’en partie.
Ce levier avait un prix politique clair. Riyad a fait savoir à la Maison-Blanche qu’elle accepterait d’augmenter sa production si les cours montaient trop, pour gagner le soutien du Congrès à un accord : le royaume reconnaîtrait Israël et recevrait en échange un pacte de défense.[19] Derrière cette formule, deux objectifs : une protection nucléaire américaine garantie par un traité, et l’autorisation d’enrichir de l’uranium sur le sol saoudien. L’opération du 7 octobre a rendu cet accord impossible, et le levier a perdu son objet.
Sous l’administration Trump, le comportement change complètement. L’Arabie saoudite et ses partenaires de l’OPEP mettent d’énormes volumes sur le marché et ramènent les stocks au niveau de la fin 2020, c’est-à-dire de la fin du premier mandat. En mai 2025, Reuters y voyait un cadeau discret à Trump : la stratégie de l’OPEP+ faisait baisser les prix au moment précis où les inquiétudes sur les droits de douane s’accumulaient.[20]
D’où l’interprétation annoncée plus haut. Par leur politique pétrolière, les pays arabes du golfe Persique ont créé les conditions de deux guerres. La guerre d’Ukraine d’abord : en gardant les stocks mondiaux bas, ils ont amené Moscou à croire qu’un choc pétrolier et un hiver difficile feraient plier l’Occident. La guerre contre l’Iran ensuite : en inondant le marché de pétrole bon marché, ils ont amené Trump à penser que les conséquences pétrolières d’une attaque resteraient gérables. Les données montrent l’enchaînement des faits et l’orientation des politiques ; elles ne prouvent pas l’intention.
Une conséquence surprenante en découle. Les exportations de pétrole iranien ont augmenté — 1,85 million de barils par jour au mois d’août, le plus haut niveau de l’année — parce que les sanctions sont appliquées avec moins de rigueur.[21] Faut-il y voir une concession de Washington à Téhéran ? Non : les États-Unis ont besoin de chaque baril iranien pour remplir leur réserve, tenir le marché et maintenir la pression sur Riyad. Ce relâchement n’est pas une faveur, c’est un aveu de faiblesse. Washington ne dépend pas physiquement du pétrole du Moyen-Orient, puisqu’il en exporte plus qu’il n’en importe ; mais il a besoin de contrôler les prix, et les difficultés des compagnies de schiste rendent ce besoin plus fort. C’est une dépendance au prix, pas au volume, et c’est le point faible de la stratégie de pression maximale.
Pékin, arbitre involontaire
Si le reste du monde n’a rien perdu, c’est que quelqu’un a tout absorbé. Le suivi des exportations mondiales est très clair : vers les destinations autres que la Chine, la moyenne pendant la crise est la même qu’avant, environ 31,2 millions de barils par jour. Vers la Chine, elle tombe de 10,4 à 6,3, avec un creux à 3,7 au début du mois d’août.[22] Le choc physique n’a pas été partagé : il a été supporté par un seul client.
La Chine n’a pas découvert la crise en mars : elle s’y préparait depuis plus d’un an. Ses importations ont atteint un record de 11,55 millions de barils par jour en 2025, avec un mois de décembre lui aussi record, et ses achats de brut russe ont dépassé 2 millions de barils par jour en février.[23] Quand le choc arrive, l’ajustement est brutal : ses importations maritimes nettes, à 15,3 millions de barils par jour en janvier, tombent à 7,3 au plus bas, puis remontent en partie à 9,9.[24]
Cette courbe est autant politique qu’économique. Pékin semble avoir dosé son retrait pour que les exportations vers les autres pays ne bougent presque pas, et éviter que le manque de pétrole ne devienne une crise mondiale. La Chine a absorbé le choc au lieu de le laisser se propager : un service rendu à la stabilité du système, et un levier important, puisqu’elle peut faire l’inverse quand elle le veut.
Une partie de la reconstitution de ses stocks entre mars et mai vient de la baisse de son raffinage, tombé d’environ 15,2 à 12,5 millions de barils par jour. Ce recul semble choisi plutôt que subi. Le phénomène n’est d’ailleurs pas propre à la Chine : après le choc, le raffinage baisse partout, seule l’Europe restant dans sa fourchette habituelle.[25] Le monde a cessé de fabriquer des carburants au rythme où il les consomme, ce qui pèsera lourd plus loin.
Reste la décision à prendre. Les stocks chinois visibles sont à 1,164 milliard de barils, pour une capacité d’environ 1,58 milliard que Pékin agrandit encore de 280 millions cette année. Les stocks de brut à terre montent de 1 165 à 1 240 millions en mai, puis redescendent vers 1 160 en août.[26] La Chine a donc accumulé jusqu’en mai, puis commencé à puiser. Ira-t-elle plus loin, en cassant une tendance de plusieurs années, ou rétablira-t-elle ses importations au risque de faire monter les prix ? C’est aujourd’hui le principal facteur non américain dans l’évolution des prix. Et le choix est contraint : sans perspective de paix, Pékin n’a aucune raison de vider ses réserves pour soulager un marché que la suite de la guerre resserrera de nouveau.[27]
Certains voient dans la baisse des achats chinois une trahison envers Téhéran. La chronologie dit le contraire : les achats massifs de 2025 étaient une préparation, pas un retrait. Les actes diplomatiques aussi : la Chine a mis son veto à une résolution sur le détroit et bloque, avec la Russie, l’adoption d’une autre. Qu’un pays de ce poids défende ses intérêts de long terme n’a rien d’une trahison. Pékin n’apprécie pas les prix actuels et pourrait changer d’attitude si Téhéran restait passif ; mais le grand perdant de la fermeture du détroit, c’est Washington, pas Pékin.
Les réserves : un amortisseur qui s’épuise
Les stocks étant le seul amortisseur limité, leur évolution est le meilleur indicateur dont on dispose. Elle est mauvaise. Le compteur des stocks pétroliers mondiaux visibles est à 7 720 millions de barils. Depuis le 1ᵉʳ mars, on a prélevé au total 496 millions de barils, soit 3 millions par jour en moyenne ; mais depuis l’annonce du blocus américain du 13 juillet, ce rythme est monté à 6,2 millions par jour, plus du double.[28] Deux choses sont à retenir. Le niveau reste proche de celui du début de la guerre en Ukraine et ne constitue pas encore une pénurie ; la pente, elle, ne peut pas durer plus de quelques mois. La fenêtre ouverte entre l’accord d’Islamabad et la reprise des combats, en juillet, s’est refermée. Le pétrole en mer, le stock le plus facile à mobiliser, baisse de 1,32 à 1,16 milliard de barils entre juillet et août.[29]
Le point le plus serré est américain, et il se compte au baril près. La réserve stratégique des États-Unis est tombée à 319,5 millions de barils, son plus bas niveau depuis 1983, pour un minimum de fonctionnement estimé à 300 millions. Il reste donc 19 millions de barils de marge : 10 jours environ au rythme du déficit actuel, 3 jours au rythme observé depuis le 13 juillet.[30] La remplir prendrait des années et des dizaines de milliards de dollars, et la reconstitution lancée en 2023 s’est inversée avec la guerre. Le vrai plancher fait débat : le département de l’Énergie parle de 70 millions de barils, ce que Hochstein rejette — descendre là, dit-il, reviendrait à ne jamais pouvoir la reconstituer. Il ajoute l’essentiel : les marchés traitent ces prélèvements comme de la production, alors qu’ils ne sont ni renouvelables ni tenables.[31]
Le déséquilibre est là. La Chine dispose d’environ 1,4 milliard de barils de réserve et d’une capacité qu’elle continue d’agrandir ; les États-Unis, de 19 millions de barils de marge. Le rapport est d’environ 70 contre 1. C’est cette différence, plus que tout autre facteur, qui explique pourquoi les marchés regardent aujourd’hui Pékin et non Washington pour savoir où ira le prix du baril. Une courbe apparemment banale résume ce renversement : celle des exportations américaines et des importations chinoises, longtemps parallèles, qui se croisent en 2026.[32] Le plus gros producteur et le plus gros consommateur ont échangé leurs rôles.
Le vrai front : gazole et essence
C’est ici que regarder seulement le prix du baril induit le plus en erreur. Trois forces se rejoignent sur le marché des carburants. La chute du raffinage, déjà décrite. Les difficultés russes ensuite : à partir de juin, les exportations nettes russes de brut et de produits baissent d’environ 2 millions de barils par jour, le gazole en prenant la plus grosse part — le deuxième exportateur mondial de gazole se retire au pire moment.[33] La demande enfin, qui repart : la demande mondiale mesurable est remontée à 50,2 millions de barils par jour, à peine 1,1 % sous son niveau d’il y a un an, et l’Agence internationale de l’énergie enregistre une hausse de 3,1 millions de barils entre mai et juin, tirée surtout par le gazole et l’essence.[34]
Moins de carburants produits, plus de carburants demandés : le résultat est automatique. Les marges de raffinage atteignent des niveaux extrêmes. Le gazole bat son record historique et l’essence s’en approche, pendant que le brut a longtemps eu du mal à rester au-dessus de 90 dollars. Puiser dans les réserves et vendre à découvert permet de contenir le brut, mais ne construit pas de nouvelles raffineries : c’est sur les carburants que les dégâts apparaissent.[35]
La différence est de nature. Le prix du brut est politique : un gouvernement peut le contenir en ouvrant ses cuves. Le prix du gazole est physique : il dépend d’une capacité de raffinage qu’aucune décision administrative ne crée en quelques mois. Et c’est le gazole, pas le brut, qui fixe le coût du transport routier, de l’agriculture et de la logistique — donc l’inflation de fond.
Le choc dépasse d’ailleurs largement le pétrole. Le détroit fait passer environ 35 % du brut mondial, mais aussi 28 % du gaz de pétrole liquéfié, 20 % du gaz naturel liquéfié, 19 % des carburants — et près de la moitié du soufre.[36] Ce dernier chiffre est le plus lourd de conséquences : le soufre sert à fabriquer l’acide sulfurique, qui sert lui-même à fabriquer les engrais phosphatés. Le choc atteint donc l’alimentation par un chemin très court. Depuis le 28 février, le kérosène de Singapour a augmenté d’environ 150 %.
D’Ormuz aux taux d’intérêt
L’idée que le pétrole commande les taux d’intérêt à long terme américains a reçu ici une démonstration presque expérimentale. Jusqu’en février, le trafic variait entre 40 et 80 navires par jour et le taux à 10 ans américain se situait entre 3,9 et 4,2 %. À partir de mars, le trafic s’effondre et le taux passe au-dessus de 4,4 %. La courte remontée du trafic en juin coïncide avec une pause dans la hausse.[37] Puis le mouvement reprend : 4,71 % à la mi-août, 4,80 % au 2 septembre, et 5,01 % le 15 septembre — au-dessus du seuil des 5 % pour la première fois depuis juillet 2007.[38]
Le mouvement n’est plus seulement américain, il est mondial. Les taux d’État à 10 ans montent ensemble aux États-Unis, en Allemagne, au Japon, au Royaume-Uni, en Italie, en France, en Suisse, au Canada et en Australie, et plusieurs marchés dépassent leurs plus hauts niveaux depuis 10 ans.[39] Le cas japonais mérite une mention : le taux à 10 ans y atteint 3,04 %, son plus haut depuis septembre 1996, et les échéances à 2 et 5 ans sont à leur plus haut depuis 31 ans.[40] Toute secousse sur ce marché aurait des effets mondiaux, parce que les capitaux japonais placés à l’étranger rentreraient au pays.
Aux États-Unis, trois indicateurs sont à des niveaux historiques. Le taux nominal à 30 ans est à 5,34 %, contre 4,68 % un an plus tôt. Le taux réel à 30 ans dépasse 3,07 %, son plus haut depuis 2002 : c’est le coût réel de l’argent à long terme, et sa hausse fait baisser la valeur de tous les placements de longue durée. Et le TLT, le fonds indiciel adossé aux obligations d’État américaines à long terme, tombe à 82,04 le 14 août, son plus bas depuis 2004.[41] Cette chute est une alarme silencieuse : les portefeuilles obligataires des banques américaines accumulent des pertes latentes comparables à celles qui avaient provoqué les faillites de 2023. L’indice MOVE indique cependant qu’on reste encore assez loin d’une rupture. Reste à savoir ce qui pourrait en rapprocher.
La réponse passe par l’inflation et par la doctrine de la Réserve fédérale. En juillet, les prix à la consommation augmentent de 0,1 % sur le mois et l’indice sous-jacent de 0,2 % ; sur un an, l’ensemble revient à 3,4 % et le sous-jacent à 2,5 %, sa plus faible hausse depuis février, le logement expliquant les deux tiers de la hausse.[42] L’inflation baisse donc, mais lentement, et les taux continuent d’exprimer une inquiétude. Cela tient au poids du pétrole dans cette économie : selon des modèles reconnus, le choc pétrolier et la politique monétaire expliquent à eux seuls 75 % des variations de l’indice des prix des dépenses de consommation.[43]
On répète souvent que la Réserve fédérale ne réagit pas aux chocs d’offre passagers et se contente de les laisser passer. Mais Powell a lui-même montré les limites de cette règle. Sur le moment, dit-il, il est très difficile de distinguer un choc d’offre d’un choc de demande, et tout aussi difficile de savoir combien de temps il durera. Un choc d’offre qui pèse durablement sur la capacité de production peut obliger à mener une politique restrictive, qui devient alors une façon de gérer le risque. Et la politique monétaire doit combattre fermement tout risque de décrochage des anticipations d’inflation.[44] Le choc pétrolier ne menace donc pas les marchés par le niveau du prix, qui reste contenu, mais par sa durée. Un choc court, on le laisse passer. Un choc qui s’installe déplace les anticipations, oblige la Fed à durcir sa politique et transforme une tension supportable sur les taux en accident. La variable décisive n’est pas le prix, c’est le calendrier de la guerre.
La nuit du 1ᵉʳ au 2 septembre en a donné une illustration immédiate. À la faveur d’un accrochage limité entre l’Iran et les États-Unis, le Brent a dépassé 99 dollars avant de revenir autour de 96 le lendemain, tandis que le taux à 10 ans américain atteignait son plus haut niveau depuis novembre 2023.[45] Il faut mesurer ce que cela signifie : en octobre 2023, ce taux avait atteint son sommet des deux dernières décennies, le plus haut depuis la crise financière de 2008. Aujourd’hui, dans tous les grands médias et les cercles d’analyse sérieux, le pétrole et le choc d’Ormuz sont cités parmi les principaux moteurs de la hausse des rendements obligataires dans le monde. Et c’est cette même mécanique qui retient Trump d’engager des frappes massives contre les infrastructures iraniennes, et qui bloque la machine de guerre américaine sur l’échelle de l’escalade.
Deux semaines plus tard, la question posée plus haut ne se pose déjà plus. Le 15 septembre, le taux à 10 ans a franchi 5 %, un seuil qu’il n’avait plus atteint depuis juillet 2007, tandis que le Brent montait à 108 dollars, en hausse de 19 % sur le mois. Le même jour, les marchés donnaient environ 92 % de probabilité à une hausse des taux de la Réserve fédérale — la première depuis juillet 2023.[46] Ce que Powell décrivait en 2023 comme un cas de figure théorique est devenu la situation réelle : un choc d’offre qui dure assez longtemps pour déplacer les anticipations, et une banque centrale qui cesse de le laisser passer.
Quatre scénarios possibles
Vu l’état des économies américaine, européenne et est-asiatique, et surtout de l’économie iranienne, quatre situations sont possibles. Elles se distinguent moins par la géopolitique que par une seule variable : ce qui arrive aux stocks.
Le maintien de la situation actuelle est le cas le plus probable à court terme : flux irrégulier, prélèvements continus sur les stocks, contournements qui se renforcent, brut entre 90 et 110 dollars et tension concentrée sur les carburants. La limite est matérielle : la réserve stratégique américaine atteint son plancher, et Pékin doit alors choisir.
Le retour à la guerre ouverte supposerait que Trump monte encore d’un cran. Il faudrait alors s’attendre à des hausses de prix très fortes, d’autant que les amortisseurs ont déjà été largement utilisés : la partie haute de la grille de la Banque mondiale, 140 à 160 dollars, redeviendrait d’actualité, avec un risque de récession mondiale.
La négociation passerait par l’élargissement du cadre d’Islamabad à un accord plus large. Les stocks se reconstitueraient, les flux se normaliseraient lentement, les installations de contournement resteraient en place. L’Agence internationale de l’énergie prévoit pour 2027 une offre en hausse de 6,3 millions de barils par jour, à 110,3, pour une demande en hausse de 2,4 millions : le marché redeviendrait excédentaire et le brut retomberait entre 70 et 85 dollars.
L’accident financier, enfin, verrait le choc passer par les taux longs plutôt que par le baril : un pétrole durablement cher déplace les anticipations d’inflation, oblige la Réserve fédérale à réagir et transforme la tension actuelle sur les taux en crise. Il peut se produire avec un prix du brut modéré, ce qui le rend difficile à prévoir.
Sauf dans le cas de la négociation, ces situations ne dépendent plus vraiment des décisions de Téhéran ou de Washington, mais du rythme auquel les stocks se vident et du choix chinois. La négociation est la seule où les deux camps reprennent la main sur le calendrier. C’est pourquoi ils y viendront sans doute, et pourquoi aucun des deux ne peut y venir seul.
Deux paris mal calculés
C’est en fonction de tout ce qui précède que la stratégie américaine s’est déplacée : de l’offensive militaire maximale vers la pression économique maximale, dans l’espoir que la société iranienne s’effondre de l’intérieur. Les objectifs de guerre affichés ont suivi : faire baisser le prix du pétrole en est devenu un, avec des sanctions financières sans précédent censées forcer Téhéran à rouvrir le détroit. La stratégie a des critiques bien informés, y compris parmi ceux qui l’ont conçue. Richard Nephew, qui a bâti le régime de sanctions sous Obama, propose d’arrêter la guerre tout en maintenant la pression, en misant sur l’usure interne plutôt que sur la force ;[47] d’anciens responsables préviennent qu’il n’existe pas de point de rupture et que Téhéran peut supporter beaucoup plus que Washington ne le pense.[48] Hochstein décrit un président enfermé dans une cage sans porte — diagnostic qui colle à l’état des réserves : Washington n’a plus les moyens de tenir une escalade longue sans en payer le prix chez lui.
Le problème iranien est d’une autre nature : politique plus que matériel. Les différents courants ne s’entendent ni sur la conduite de la guerre ni sur la façon de bâtir une dissuasion capable d’empêcher une nouvelle attaque. Le courant favorable à la normalisation envoie des signaux qui entretiennent à Washington l’espoir d’un effondrement interne, et renforce ainsi le pari sur lequel repose la pression américaine. Aucun courant ne propose non plus de projet clair pour l’ordre régional futur ni pour la reconstruction du pays : un pays qui bloque une route commerciale mondiale sans proposer autre chose finit par n’être vu que comme un risque. Enfin et surtout, l’état dégradé de l’économie iranienne et le risque de nouveaux troubles sont exactement ce qui a poussé Trump à tenter sa chance avec une stratégie de pression et d’attente.
Les deux camps ont accepté que ce soit une épreuve d’endurance, et tous deux se trompent sur certains aspects : Washington surestime la fragilité sociale de l’Iran, Téhéran surestime la durée de son levier, dont on a vu qu’il perd de sa valeur chaque mois.
La sortie est étroite. Elle suppose que l’Iran monte la tension jusqu’à un niveau qui ne déclenche pas la guerre, conserve le cadre d’Islamabad et prépare en même temps une négociation plus large menant à un accord global — dont la mise au point dépend entièrement des relations entre Téhéran et Pékin. La Chine n’aime pas jouer les médiateurs, mais il s’agit ici d’éviter une récession mondiale dont son économie dépend par ses exportations. C’est le seul scénario où les deux camps reprennent la main sur un calendrier qui leur échappe. Il suppose que Téhéran transforme un levier qui s’affaiblit en gain politique tant qu’il en a encore, et que Washington admette qu’une marge de 19 millions de barils ne permet pas de financer une guerre d’usure.
[1]
[1]« The Iran War Is Now About Who Blinks First Under Economic Pressure », The Wall Street Journal, 14 août 2026.
[2]
[2]Xinxia Cao et al., « Satellite radar and AIS reveal a 97 % decline in shipping traffic through the Strait of Hormuz », The Innovation (Cell Press), 1ᵉʳ juin 2026.
[3]
[3]Reconstitution quotidienne du flux estimé à travers Ormuz, moyenne sur 7 jours, juin-août 2026.
[4]
[4]Bloomberg, Hormuz Chokepoint Tracker, relevé du 17 août 2026.
[5]
[5]Amos Hochstein, entretien à CNBC, août 2026.
[6]
[6]« U.S. strikes IRGC targets in Iran after attempted attacks on vessels in Strait of Hormuz », The Washington Times, 1ᵉʳ septembre 2026 ; « US Launches Fresh Strikes On Iran After Attempted Attacks », RFE/RL, 1ᵉʳ septembre 2026.
[7]
[7]« Most oil passes through Strait of Hormuz since war began: Chris Wright », Washington Examiner, 2 septembre 2026. En incluant les oléoducs de contournement, le département de l’Énergie évalue les sorties totales de la région à 21-22 millions de barils par jour.
[8]
[8]Agence internationale de l’énergie, Oil Market Report, août 2026.
[9]
[9]AIE, exportations des six producteurs du golfe Persique par route, février-juin 2026.
[10]
[10]« Houthis Make Moves On Red Sea », USNI News, 11 septembre 2026 ; avis à la navigation MARAD 2026-006, mer Rouge, détroit de Bab el-Mandeb, golfe d’Aden.
[11]
[11]USNI News, 11 septembre 2026, pour les volumes de Yanbu et leur destination ; Trading Economics, Brent Crude Oil, relevé du 15 septembre 2026, pour la fermeture de l’oléoduc Est-Ouest après attaques de drones et les annulations de livraisons.
[12]
[12]Banque mondiale, Commodity Markets Outlook, avril 2026.
[13]
[13]Chocs de prix calculés selon la méthode Hamilton (1996, 2003) sur une période glissante de 12 mois.
[14]
[14]Banque mondiale, Commodity Markets Outlook. Under the Shadow of Geopolitical Risks, octobre 2023.
[15]
[15]Banque mondiale et Consensus Economics, prévision de prix et fourchette de risque en cas de perturbations étendues, mars-avril 2026.
[16]
[16]Fonds monétaire international, calculs des services d’après données AIE.
[17]
[17]AIE, Oil Market Report, août 2026.
[18]
[18]Série mensuelle des stocks pétroliers mondiaux, 2021-2026.
[19]
[19]« Saudi Arabia Willing to Raise Oil Output to Help Secure Israel Deal », The Wall Street Journal, 6 octobre 2023.
[20]
[20]Ron Bousso, « Saudi oil price war looks like unspoken gift to Trump », Reuters, 15 mai 2025.
[21]
[21]Bloomberg, exportations pétrolières iraniennes, août 2026.
[22]
[22]Lloyd’s List d’après Vortexa, 12 août 2026. Période de crise : 15 mars-9 août 2026 ; référence : mêmes semaines en 2025.
[23]
[23]« China’s 2025 oil imports, December inflows both hit record highs », Reuters, 14 janvier 2026 ; « China Secures Record Russian Oil Imports as India Reduces Purchases », OilPrice, 16 février 2026.
[24]
[24]Vortexa et American Petroleum Institute, importations maritimes nettes chinoises de brut et de produits, moyenne sur 28 jours.
[25]
[25]Kpler, taux de marche des raffineries, 2026 rapporté à la médiane 2021-2025.
[26]
[26]Kpler et Ninepoint ; capacités estimées par Bank of America et Energy Aspects.
[27]
[27]« The world’s strategic oil reserves are running out fast », The Economist, 11 juin 2026.
[28]
[28]Goldman Sachs Global Investment Research, stocks pétroliers mondiaux visibles, données au 13 août 2026.
[29]
[29]Vortexa, brut et condensat en mer, dernier point au 11 août 2026.
[30]
[30]Department of Energy et Energy Information Administration, US Strategic Petroleum Reserve.
[31]
[31]Hochstein, entretien cité.
[32]
[32]Comparaison des exportations américaines et des importations chinoises, 2021-2026.
[33]
[33]Goldman Sachs Global Investment Research, exportations nettes russes de brut et de produits, variation depuis le 1ᵉʳ janvier 2026.
[34]
[34]Goldman Sachs Global Investment Research d’après AIE, S&P et Kpler ; AIE, variation de la demande mondiale depuis février 2026.
[35]
[35]Contrats à terme sur le gazole, l’essence et le brut rebasés au début de la guerre, août 2026.
[36]
[36]Banque mondiale et FMI, part du commerce maritime mondial passant par le détroit d’Ormuz, par produit.
[37]
[37]Bloomberg, Hormuz Chokepoint Tracker comparé au taux du Trésor américain à 10 ans, 17 août 2026.
[38]
[38]Trading Economics, US 10 Year Government Bond Yield, relevés du 2 et du 15 septembre 2026. Facteurs cités : anticipation d’un resserrement de la Réserve fédérale, émissions massives de dette des entreprises, déficit fédéral et tensions géopolitiques liées à l’énergie.
[39]
[39]Haver Analytics, 9 marchés développés, août 2026.
[40]
[40]Trading Economics, Japan 10 Year Government Bond Yield, relevé du 15 septembre 2026.
[41]
[41]Barchart, iShares 20+ Year Treasury Bond ETF, 15 août 2026 ; taux à 30 ans, YCharts, 14 septembre 2026 ; taux réel à 30 ans, Bloomberg, 17 août 2026.
[42]
[42]Indice des prix à la consommation des États-Unis, juillet 2026.
[43]
[43]Décomposition de l’indice des prix des dépenses de consommation des ménages.
[44]
[44]Jerome Powell, table ronde « Monetary Policy Challenges in a Global Economy », 24ᵉ conférence annuelle Jacques Polak, Fonds monétaire international, 10 décembre 2023.
[45]
[45]Trading Economics, Brent Crude Oil, relevé du 2 septembre 2026 : 95,81 dollars le baril après deux séances de hausse, au plus haut depuis 6 semaines.
[46]
[46]« 10-year Treasury yield hits highest level since 2007 as traders bet a Fed rate hike is coming », CNBC, 15 septembre 2026 ; Trading Economics, relevés du 15 septembre 2026 pour le taux à 10 ans et le Brent.
[47]
[47]Richard Nephew, « Let Iran Defeat Itself. America Should End the War but Keep Up the Pressure », Foreign Affairs, 28 avril 2026.
[48]
[48]Megan Messerly et Sam Sutton, « “There is no breaking point”: The problem with Trump’s plan to economically strangle Iran », Politico, 18 août 2026.