حرب من طرفي الحرب
يوافق المحللون اليوم على نقطة واحدة: الحرب بين إيران والولايات المتحدة لن تُقام على أرض المعركة العسكرية. بل ستُقام على قدرة كل اقتصاد على تحمل الضغط الذي يفرضه الآخر عليه. صحيفة وول ستريت جورنال أوضح ذلك في شهر أغسطس: السؤال هو من سيتخلى أولاً. يضاعف ترامب العقوبات والحصار؛ وتتوقع طهران أن يؤدي ارتفاع أسعار النفط إلى إجبار واشنطن على التراجع.[1]
ما زال من غير الواضح إلى أين وصلت هذه التجربة. إلى أي مدى حظر إيران فعلياً المضيق، ثم صادرات المنطقة؟ ما حجم هذا الصدمة مقارنة بالأزمات السابقة، وكيف استوعب السوق ذلك؟ ماذا فعلت الصين، وما الذي بقي في الاحتياطات، وأين يظهر الصدمة فعلياً: في الخام، أو في الوقود، أو في أسعار الفائدة؟
تحذير قبل البدء. تم إيقاف تشغيل أجهزة الاستشعار AIS الخاصة بالسفن منذ شهر مارس، ولذلك لا يستطيع أحد قياس التدفقات بشكل مباشر. جميع الأرقام الواردة أدناه هي تقديرات أو إعادة بناء بالساتل، وتضاف إليها فروق الأخطاء.
صدمة كاملة، ثم رسوم عبور
منذ الأسبوع الأول للحرب، حقق إيران نتيجة لا مثيل لها في تاريخ الممرات البحرية. دراسة نشرتها الابتكار يتم قياسه عن طريق مقارنة مصدرين: التصوير الراداري Sentinel-1، الذي يرى عبر الغيوم ولا يتطلب أي إعلان من السفن، وبيانات AIS. يقل عدد القوارب التي يتم اكتشافها عن طريق الرادار من 15.25 في الأسبوع من 22 إلى 28 فبراير إلى 0.55 في الأسبوع من 1 إلى 7 مارس، أي انخفاضًا بنسبة 50%. 97 %. انخفض عدد السفن التي أُبلغ عنها من 175 سفينة في 22 فبراير إلى 9 السفن في 7 مارس؛ بالنسبة للنفط والكيماويات فقط، انخفض العدد من 126 سفينة في 2 مارس إلى 2 السفن في اليوم التالي.[2] يُفسّر هذا الأمر بتفاصيل: في نفس الوقت، تزداد الحسابات ارتفاعاً شديداً في الموانئ ومناطق المرج، حتى تصل إلى سبعة أضعاف المعدل الطبيعي. السفن لم تندثر. بل تم تحويلها وإعاقة حركة المرور بها وإيقافها داخل الخليج العربي.
ومنذ ذلك الحين، تحاول بلدان المنطقة، بمساعدة من واشنطن، استعادة الممرات. والنتيجة ليست إغلاقها أو إعادة فتحها، بل وضع وسط غير مستقر للغاية: في الأسابيع الأخيرة، يتراوح معدل التدفق المقدر بين 5 و9 ملايين برميل يوميًا، مع متوسط يبلغ حوالي 7 ملايين برميل.[3] في بعض الأيام، لا يظهر أي رقم: لم يكتشف مقياس بلومبرغ أي عبور لبرميل النفط في 17 أغسطس.[4]
إن ما يهم هو هذا عدم الاستقرار، أكثر من مستوى الجرف نفسه. إن إغلاق الجرف يمنح خطًا مستطيلاً بنقطة الصفر؛ وإعادة فتحه يمنح خطًا مستطيلاً بنقطة 17 مليون برميل. الأيام التي تبلغ فيها 9 ملايين برميل، تليها أيام لا شيء، تعني شيئًا آخر: رقابة يتم فرضها على أساس كل حالة على حدة. يوضح آثم هوشستين، المستشار السابق في البيت الأبيض، كيف تتصرف إيران، في الوقت الذي ينفي فيه تصريح ترامب بأن الولايات المتحدة ستسيطر تمامًا على الجرف. يهدد طهران بمهاجمة سفينة أو اثنتين في كل مرة، ويطالب بإخطار مدته 48 ساعة ويفرض الممرات الملاحية التي يجب المرور عبرها.[5] التكلفة هي مكافأة جيدة للغاية: تهديد سفينتين يكلف أقل بكثير من إغراق 50 سفينة، والآثار على أقساط التأمين وأسعار النقل وأقساط المخاطر هي تقريبا نفسها. إيران لم ترغب ولا يمكنها على الأرجح أن تجعل صادرات المنطقة صفرية. لقد استحدثت شيئًا آخر: رسوم سياسية، حق مرور يمكن أن يستبعده في أي وقت. هذه إمكانية الاستبعاد هي ما يُمثل السلاح.
أظهرت أيام 1 و2 سبتمبر ذلك بشكل أفضل من أي متوسط. بعد محاولة إيرانية زرع ألغام وهجمات ضد السفن التجارية، ضربت الولايات المتحدة أهدافاً تابعة للحرس الثوري في جنوب إيران: بندر عباس وسيريك وجزيرة قشم.[6] في اليوم التالي، أعلن وزير الطاقة الأمريكي عن 17 مليون برميل تم استيرادها خلال اليوم، وهو أعلى حجم منذ بداية الحرب، مقارنة مع حوالي 20 مليون قبل اندلاع النزاع. هذه الأرقام تأتي من الإدارة الأمريكية وتدعو إلى الحذر: في أغسطس/آب، أشار نفس المصدر إلى 9 ملايين برميل يوميًا في المتوسط، بينما قدر المحللون التدفق بنحو 4 إلى 6 ملايين.[7] يوم واحد بـ17 مليوناً يلي أيام بلا أيّة حركة لا يتعارض مع الفكرة: بل هو دليل على ذلك.
على الصعيد الإقليمي، فإن التأثير هو أوسع بكثير، حيث يضاف إلى الاكتناق البحري حالات انقطاع الإنتاج وتدهور النقل. في يوليو، ارتفع العرض العالمي إلى 101.5 مليون برميل يوميًا، بعد أن كان 2.4 مليون برميل يوميًا. لكنه لا يزال أقل بنحو 6.3 ملايين برميل من المستوى السابق، وما زالت 8.3 ملايين برميل من الإنتاج في الخليج العربي معطلة.[8] في أبريل ومايو، انخفضت صادرات المنطقة بنحو 13 مليون برميل يوميًا؛ وفي يونيو، انخفضت هذه النسبة إلى 10. لذا، تقلل الفعالية من تأثير الحصار مع مرور الوقت.
السبب يكمن في كلمة واحدة: التخويف. ارتفعت السعودية منسوبية خط أنابيبها الشرقي الغربي إلى ينبوع، في البحر الأحمر، حيث ارتفعت صادراته من 2 إلى أكثر من 5 ملايين برميل يوميًا بين بداية الحرب وشهر يونيو. مليت الإمارات خط أنابيب بطول 380 كيلومترًا يربط حابسان بفجير، في الخليج العربي: إنه يبتعد عن المضيق ويحمل 1.8 مليون برميل. كما تستخدم الإمارات تخزين ماندووس الجوفي، الذي يبلغ حجمه 42 مليون برميل، وتضاعف منذ أبريل رحلاتها على طول سواحل عمان، حيث أغلقت أجهزة الاستقبال. في فبراير، كان كل حجم النقل يمر عبر أورموز؛ وفي يونيو، أصبح الجزء الذي يمر عبره بالخارجة الأكبر، في مجموع يقل كثيراً عن ذلك.[9]
هذا التغيير يتجاوز بكثير الأزمة الحالية. خط أنابيب، وميناء، وخزان تحت الأرض يبلغ حجمه 42 مليون برميل، هي أصول دائمة: لن تختفي هذه الأصول عند عودة السلام. إذا إنفق البلدان المطلة على الخليج العربي هذه المليارات، كما يلاحظ هوتشستين، فإن ذلك يدل على أنهم لم يعودوا يؤمنون بحماية أمريكية. ومن ثم يظهر مشكلة زمنية على طهران: إن قدرتها على الضغط هي أقصى قدرها في اليوم الأول، ثم تنخفض تدريجياً، لأن كل أسبوع من التوقف يمول التجهيزات التي تجعل التوقف القادم أقل فعالية. إن سلاحاً يفقده قيمته مع استخدامه يضطر حامله إلى التصرف بسرعة.
ومع ذلك، فإن هذا المنطق يحد منه أمر ظهر في سبتمبر، وهو يأتي من الجنوب. استولت الحوثيون على ميناء موكا في اليمن، ثم على جزيرة بيريم عبر هجوم بحري: والآن تحتفظ بالسيطرة على نقطة دعم في مضيق باب المندب. يجب أن نكون حذرين بشأن مدى هذه المكاسب. الحصار الذي أعلنوا عنه في 20 يوليو هو حصار انتقائي، وهو يستهدف السعودية، ولا يزال حركة المرور التجارية مستمرة بوتيرة مخفضة، وقد أظهروا بالفعل أنهم قادرون على إيقاف الملاحة في البحر الأحمر دون الاحتفاظ بأي من موكا أو بيريم.[10]
على الجانب الآخر، فإن تأثير الجسر على الممر الموازي مباشر. في 10 سبتمبر، كانت يانبو تورد أكثر من 4 ملايين برميل يوميًا، لكن أكثر من 70 % منها كانت متجهة إلى قناة السويس وخط الأنابيب السوميدي، أي إلى الشمال وأوروبا: الجانب الجنوبي، الذي يسمح بالوصول إلى آسيا دون المرور عبر أورموز، أغلق بشكل كبير. ثم تم تعليق خط الأنابيب الغربي الشرقي كإجراء احترازي، قبل إغلاقه بعد هجمات طائرات بدون طيار. اضطرت الرياض إلى إعادة توجيه شحناتها إلى أورموز، وألغت جزءًا من شحناتها لشهر سبتمبر لعملائها الأوروبيين.[11] لذا فإن هناك نقطة عبور حتمية خاصة بالمنحرف. طالما أن البحر الأحمر لا يزال قابلًا للعبور، فإن كل شهر من الإغلاق يقلل من قيمة السلاح الإيراني؛ وإذا أغلقت باب المندب بدورها، فإن الحركة تتناقض وتعود التدفقات إلى أورموز.
أكبر صدمة في التاريخ، ولماذا لم يتبع ذلك التكلفة
في نقطة واحدة، فإن تقرير البنك الدولي الصادر في أبريل 2026 واضح: صدمة أورموز هي أكبر خسارة في المعروض النفطي في التاريخ، وأدت إلى أعلى ارتفاع شهري في سعر البرميل على الإطلاق - نحو 46 دولارًا فقط في شهر مارس وحده، مقارنةً بـ 17 دولارًا في الرقم القياسي السابق، في مايو 2008. مع خسارة أولية تبلغ حوالي 10 ملايين برميل يوميًا، فإنها تضاعف تقريبًا ثورة إيران عام 1978-1979.[12]
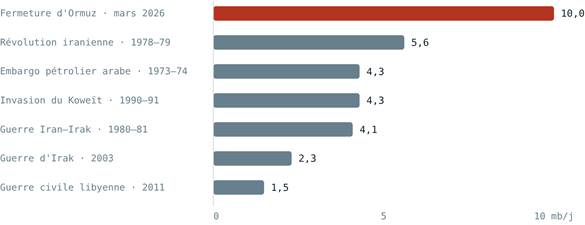
خسائر في الإمدادات في بداية الأزمات الكبرى، في ملايين البراميل يوميًا
المصادر: الوكالة الدولية للطاقة، البنك الدولي. فترات المرجعية للوكالة الدولية للطاقة (2014)؛ القيم المحددة في الرسوم البيانية المنشورة.
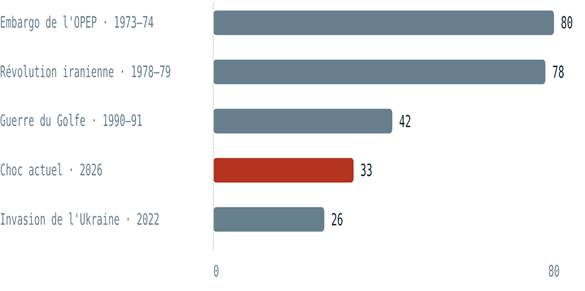
لكن قوة صدمة النفط لا تقاس بحجم الخسائر: إنها تقاس بما يفعله السعر. وهنا يتغير الترتيب. إذا نظرنا إلى حجم الزيادة في الأسعار، فإن الصدمة الحالية تأتي خلف حصار أوبك، والثورة الإيرانية وحرب الخليج الفارسي – وهي في المركز الرابع، رغم أنها الأولى من حيث الحجم.[13] هذا الاختلاف ليس مجرد حظ ساحبة إحصائية: فهو يقيس بشكل مباشر سماكة مكابح السيارات. كانت عوامل لم تكن موجودة، أو كانت موجودة بشكل ضئيل، خلال الأزمات السابقة بمثابة عوامل وقاية. ولقد كان واشنطن يرى أن المخاطرة مقبولة تماماً قبل مهاجمته لإيران، وذلك لأن هذه العوامل كانت موجودة بالفعل.
الجدول الذي نشرته البنك الدولي في خريف عام 2023، مباشرة بعد عملية 7 أكتوبر، يعطي صورة دقيقة عن الاختلاف: السيناريو الأدنى، خسارة تبلغ 1 إلى 2 مليون برميل يوميًا عند سعر 90-100 دولار للبرميل؛ السيناريو المتوسط، 3 إلى 5 ملايين عند سعر 110-120 دولار؛ السيناريو الأقصى، 6 إلى 8 ملايين عند سعر 140-160 دولار.[14] تجاوزت الخسارة الفعلية حد أعلى السيناريو الأقصى، لكن السعر لم يتبع الاتجاه: ظل حوالي 90 دولارًا للبرنت في الأشهر عدة، ولم يبلغ 100 دولار إلا في منتصف سبتمبر، بعد ستة أشهر من الصدمة. وفي الواقع، أعادت البنك الدولي مراجعة توقعاتها في أبريل 2026، وتتراوح نطاقها الأكثر تشاؤماً عند نحو 115 دولار في المتوسط السنوي.[15]
كيف استوعب السوق هذا الكم الكبير من النفط؟ قبل الحرب، كانت العرض يتجاوز الطلب بنحو مليوني برميل يوميًا، وهو هامش لا يكفي لسد أكثر من أسبوع من الصدمة القادمة. بين مارس وأبريل، قام ثلاث آليات بتغطية الفجوة المتبقية. قام صندوق النقد الدولي بعمل هذا الحساب.
كيف تم سدّ عجز مارس-أبريل، في المليارات من البراميل يوميًا، مقارنةً مع يناير-فبراير
المصدر: حسابات من صندوق النقد الدولي استنادًا إلى بيانات الوكالة الدولية للطاقة. عجز مارس-مايو قبل عمليات التخلص من المخزونات: -4.1 مليون برميل يوميًا، تم سداده تقريبًا بالاستفادة من المخزونات العالمية.
الآلية الأولى، والأكثر قوة على الإطلاق، هي انخفاض الطلب: 5.8 مليون برميل يوميًا، أي أكثر من إنتاج الخليج الفارسي والتخزين المشترك. وقد لعبت هذه الآلية بشكل خاص في آسيا، حيث خفضت الزيادات في الأسعار استهلاك الوقود ودفعت الاقتصادات نحو الفحم والبدائل المتجددة. حافظت وسائل النقل بشكل أفضل على مستويات الإنتاج، وذلك جزئيًا لأن قيود أسعار البنزين والإعانات وخفض الضرائب حمت المستهلكين — على حساب فاتورة مباشرة على الموازنات العامة، وهو أمر لا يخلو من الصلة مع التوتر على الأسعار التي نوقشت لاحقًا. والآلية الثانية هي إنتاج الخليج الفارسي، الذي يتجاوز مستويات عام 2025 بمقدار يقرب من 2 مليون برميل: الولايات المتحدة في صدارة القائمة، ولكن أيضًا فنزويلا وغيانا وروسيا. والثالث هو المخزونات: فالعجز المتبقي، حوالي 4 ملايين برميل يوميًا، تم سدّه تقريبًا بالكامل من خلال استخلاصها من الاحتياطيات العالمية، بما في ذلك مخزونات الصين التجارية والمخزونات الاستراتيجية.[16] هذا هو الوحيد من الثلاثة الذي يقتصر عليه الإنتاج. قد تظل الطلب منخفضًا لفترة طويلة، وقد يستمر إنتاج النفط خارج الخليج العربي، لكن نفطًا واحدًا من البرميل لن يساهم في ذلك.
وبالتالي، انقلب الميزان العالمي: من فائض متوقع يبلغ 3.7 ملايين برميل يوميًا قبل الحرب إلى عجز متوقع بنحو 1.8 مليون في الربع الثالث، أي انخفاض بنسبة 5.5 مليون.[17] هذا الرقم يتطلب الحذر: في سوق يزيد حجمه عن 100 مليون برميل يوميًا، يمثل أقل من 2 %. هذا الاختلال حقيقي دون أن يؤدي إلى ارتفاع غير محدود، ويظهر الصدمة بشكل رئيسي في مكسب المخاطرة، وتكلفة النقل البحري، والتوتر على الوقود. وكل ذلك شرط أن تواصل المخزونات لعب دورها كمضاد للتقلبات.
كيف فتحت دول الخليج الطريق
هناك منحنى يوضح ما جعل هذه السلسلة ممكنة: منحنى مخزونات النفط العالمية شهريًا من عام 2021 إلى عام 2026.[18] وهذا يؤدي إلى تفسير يجب تقديمه على هذا النحو — إنه قراءة، وليس حقيقة ثابتة.
منذ عام 2021، يمارس منتجو الخليج العربي سياسة ضغط نفطي قوي على إدارة بايدن. ويستمرون في هذه السياسة حتى مارس 2022 وأثناء الحرب في أوكرانيا. وبعد ذلك، على الرغم من الاتفاقات التي تم التوصل إليها مع واشنطن، لا يبذلون أي جهد جدي لإعادة تزويد المخزونات. وفي الواقع، كان من بين نقاط الخلاف بين بايدن ومحمد بن سلمان، الذي لم يتم تسويته إلا جزئياً بسبب انتقال يوليو 2022 إلى الرياض، قدرة السعودية على التأثير على الأسعار.
كان لهذه الزيادة سعر سياسي واضح. أبلغت الرياض البيت الأبيض بأنها ستقبل بزيادة إنتاجها إذا ارتفعت الأسعار بشكل مبالغ فيه، وذلك من أجل كسب دعم الكونغرس لاتفاق: حيث سيعترف المملكة بإسرائيل وستحصل مقابل ذلك على معاهدة دفاعية.[19] وراء هذه الصيغة هدفان: حماية نووية أمريكية مضمونة بمعاهدة، وإمكانية تخصيب اليورانيوم على أرض سعودية. أدت عملية 7 أكتوبر إلى جعل هذا الاتفاق مستحيلاً، وقد فقد المحفز الغرض منه.
في ظل إدارة ترامب، يتغير السلوك تمامًا. تضخّ السعودية وشركاؤها في منظمة أوبك كميات هائلة إلى السوق وتعيد مخزونات الخام إلى مستويات نهاية عام 2020، أي نهاية الولاية الأولى. في مايو 2025،, رويترز رأى في ذلك هدية خفية توجهها ترامب: فاستراتيجية أوبك+ كانت تعمل على خفض الأسعار في الوقت الذي تراكمت فيه المخاوف بشأن الرسوم الجمركية.[20]
ومن هنا جاء التفسير المعلن أعلاه. من خلال سياسة النفط الخاصة بهم، خلقت بلدان الخليج العربي الظروف اللازمة لخوض حربين. أولاً، الحرب الأوكرانية: من خلال الحفاظ على مخزونات النفط العالمية منخفضة، جعلوا موسكو تعتقد أن صدمة نفطية وشتاء صعب سيجبران الغرب على الاستسلام. ثم الحرب ضد إيران: من خلال تسليط الضوء على السوق بالنفط الرخيص، جعلوا ترامب يعتقد أن العواقب النفطية لغزوٍ ما ستظل قابلة للسيطرة. وتوضح البيانات التسلسل الهرمي للأحداث والتوجهات السياسية؛ لكنها لا تثبت النية.
ومن ثم، فإن هناك نتيجة مثيرة للاهتمام. ارتفعت صادرات النفط الإيرانية - 1.85 مليون برميل يوميًا في شهر أغسطس، وهو أعلى مستوى في العام - لأن العقوبات يتم تطبيقها بأقل درجة من الصرامة.[21] هل يجب أن ننظر إلى ذلك على أنه تنازل من واشنطن لطرابزنش؟ لا: تحتاج الولايات المتحدة إلى كل برميل إيراني لملء مخزونها، والحفاظ على السوق، ومواصلة الضغط على الرياض. هذا التخفيف ليس بمثابة امتياز، بل اعتراف بالضعف. ولا تعتمد واشنطن جسدياً على النفط من الشرق الأوسط، حيث تصدر منه أكثر مما تأخذه؛ لكنها تحتاج إلى السيطرة على الأسعار، وتزيد الصعوبات التي تواجه شركات النفط من هذا الحاجة. إنها تبعية للأسعار، وليس للكمية، وهذا هو النقطة الضعيفة في استراتيجية الضغط القصوى.
بيجين، الحكم غير المقصود
إذا لم يفقد العالم الباقي شيئًا، فهذا يعني أن شخصًا ما استوعب كل شيء. يوضح تتبع الصادرات العالمية بشكل واضح: نحو الوجهات غير الصينية، فإن المتوسط خلال الأزمة هو نفسه قبل الأزمة، حوالي 31.2 مليون برميل يوميًا. نحو الصين، يرتفع من 10.4 إلى 6.3، مع انخفاض إلى 3.7 في بداية شهر آب.[22] لم يتم تقاسم الصدمة الجسدية: تحملها عميل واحد فقط.
لم تكتشف الصين الأزمة في مارس: كانت تُعد نفسها لها منذ أكثر من عام. بلغت وارداتها رقماً قياسياً عند 11.55 مليون برميل يومياً في عام 2025، مع شهر ديسمبر أيضاً وهو شهر قياسي، كما تجاوزت مشترياتها من النفط الروسي 2 مليون برميل يومياً في فبراير.[23] عندما يأتي الصدمة، يكون التكيف قاسياً: انخفضت وارداتها البحرية الصافية في يناير إلى 15.3 مليون برميل يوميًا، لتصل إلى أدنى مستوى عند 7.3، ثم ترتفع جزئيًا إلى 9.9.[24]
هذه الدالة هي في جانبها السياسي أيضاً جانبها الاقتصادي. ويبدو أن بكين قد حددت حجم انسحابها حتى لا تتغير صادراتها إلى بلدان أخرى إلا بشكل طفيف، وتجنبًا لتفاقم أزمة النفط العالمية. استوعبت الصين الصدمة بدلاً من تركها تنتشر: خدمة للاستقرار للنظام، ومحفز مهم، إذ يمكنها القيام بالعكس متى أرادت.
جزء من تعويض مخزوناتها بين مارس وأبريل جاء من انخفاض عمليات التكرير، التي انخفضت من حوالي 15.2 مليون برميل يوميًا إلى 12.5 مليون برميل يوميًا. ويبدو أن هذا الانخفاض اختياري وليس نتيجة للضغوط. علاوة على ذلك، فإن هذا التراجع لا يقتصر على الصين فقط: بعد الصدمة، انخفضت عمليات التكرير في كل مكان، باستثناء أوروبا التي ظلت في نطاقها المعتاد.[25] لم يعد العالم يصنع الوقود بنفس المعدل الذي يستهلكه، وهو ما سيؤثر تأثيراً كبيراً في المستقبل.
يبقى القرار متاحاً. مخزونات الصين المرصودة تبلغ 1.164 مليار برميل، أي نحو 1.58 مليار برميل، التي تزيد بكين من قدرتها بنحو 280 مليون برميل هذا العام. تزداد مخزونات النفط الخام في الحقول من 1.165 إلى 1.240 مليون في مايو، ثم تنخفض إلى نحو 1.160 في أغسطس.[26] فقد تراكمت الصين حتى مايو، ثم بدأت في الاستيراد. هل ستستمر في هذا، وتكسر بذلك اتجاه استمر لعدة سنوات، أم ستستأنف استيرادها، مع خطر ارتفاع الأسعار؟ هذا هو العامل غير الأمريكي الرئيسي في تطور الأسعار اليوم. والخيارات محدودة: دون وجود آفاق للسلام، ليس لدى بكين أي سبب لاستيراد المزيد من النفط، مما سيؤدي إلى زيادة في الأسعار، الأمر الذي من شأنه أن يضيق السوق مرة أخرى بسبب استمرار الحرب.[27]
يبدو لبعض أن انخفاض مشتريات الصين يشكل خيانة لطرابلس. لكن السجل التاريخي يوضح عكس ذلك: كانت مشتريات عام 2025 تحضيراً، وليس انسحاباً. وكذلك الأفعال الدبلوماسية: صرحت الصين بحظر قرار بشأن المضيق، وحملت مع روسيا على إبطال قرار آخر. فما إذا كان بلدٌ بهذا الوزن يدافع عن مصالحه على المدى الطويل يشكل خيانةً. لا تعجب بكين الأسعار الحالية وقد تغير موقفها إذا بقي طهران متواطئاً؛ لكن الخاسر الأكبر من إغلاق المضيق هو واشنطن، وليس بكين.
الاحتياطات: مادة معالجة تتقاعس
وبما أن المخزونات هي المكون الوحيد المحدود، فإن تطورها هو أفضل مؤشر متوفر لدينا. إنها سيئة. يبلغ عدد مخزونات النفط العالمية المرصودة 7720 مليون برميل. منذ الأول من مارس، تم استخلاص ما مجموعه 496 مليون برميل، أي 3 ملايين برميل يوميًا في المتوسط؛ ولكن منذ إعلان الحصار الأمريكي في 13 يوليو، ارتفع هذا المعدل إلى 6.2 مليون برميل يوميًا، أي ضعف أكثر من ذلك.[28] ثمة شيئان يجب أن نلاحظهما. المستوى لا يزال قريبًا من مستواه في بداية الحرب في أوكرانيا ولا يشكل حتى الآن نقصًا؛ أما المنحى فلا يمكن أن يستمر أكثر من بضعة أشهر. انصهرت نافذة الانفراج بين اتفاق إسلام أباد واستئناف القتال في يوليو. ينخفض إنتاج النفط في البحر، وهو المخزون الأسهل في التعبئة، من 1.32 مليار برميل إلى 1.16 مليار برميل بين يوليو وأغسطس.[29]
أشد النقاط توتراً هي الأمريكية، وهي تقترب من مستوى البرميل الواحد. انخفضت احتياطيات الولايات المتحدة إلى 319.5 مليون برميل، وهو أدنى مستوى لها منذ عام 1983، مع توقع حد أدنى للتشغيل يبلغ 300 مليون برميل. لذلك تبقى لدى الولايات المتحدة هامش 19 مليون برميل: حوالي 10 أيام بمعدل العجز الحالي، و3 أيام بمعدل الشواغر الملاحظ منذ 13 يوليو.[30] إنجازها سيستغرق سنوات وعشرات المليارات من الدولارات، والإنعاش الذي بدأ في عام 2023 انقلب مع الحرب. الخطة الحقيقية ما زالت موضع جدل: يتحدث وزير الطاقة عن 70 مليون برميل، وهو ما يرفضه هوكستاين — إن انخفاضها إلى هذا المستوى يعني أنه لن يكون من الممكن إعادة تنشيطها أبداً. ويضيف أهم شيء: إن الأسواق تعتبر هذه الإمدادات كمصدر إنتاج، رغم أنها ليست متجددة ولا مستدامة.[31]
إن الاختلال موجود. لدى الصين احتياطيات تبلغ حوالي 1.4 مليار برميل، وهي تواصل زيادة قدرتها؛ أما الولايات المتحدة، فيحتفظ بها 19 مليون برميل. فإن الفارق يبلغ حوالي 70 مقابل 1. هذا الاختلال، أكثر من أي عامل آخر، هو الذي يفسر لماذا ينظر الأسواق اليوم إلى بكين وليس واشنطن لمعرفة أين سيتجه سعر البرميل. هذه المقارنة البسيطة تبين هذا التحول: تحول صادرات الولايات المتحدة واستيرادها، اللذين كانا متوازيين لسنوات طويلة، إلى تقاطع في عام 2026.[32] أما أكبر منتج وأكبر مستهلك فقد تبادلا أدوارهما.
الواجهة الحقيقية: البنزين والديزل
هنا يكمن الخلل في النظر إلى سعر البرميل وحده. ثلاثة قوى تتفاعل في سوق الوقود. هبوط المعالجة، كما تم وصفه بالفعل. ثم المشاكل الروسية: بدءًا من يونيو، تنخفض الصادرات الروسية الصافية من النفط الخام والمنتجات بنحو 2 مليون برميل يوميًا، حيث يمثل البنزين أكبر حصة – ثاني أكبر مصدر للنفط البنزيني في العالم ينسحب في أسوأ وقت ممكن.[33] الطلب أخيرا، الذي بدأ يعود: ارتفع الطلب العالمي القياسي إلى 50.2 مليون برميل يوميًا، أي أقل بنحو 1.1 % بالمئة عن مستواه قبل عام، وتسجل الوكالة الدولية للطاقة ارتفاعًا بنحو 3.1 مليون برميل بين مايو ويونيو، مدفوعًا بشكل رئيسي بالديزل والوقود.[34]
إن انخفاض إنتاج الوقود وزيادة الطلب عليه هو نتيجة تلقائية. تبلغ هوامش التكرير مستويات غير مسبوقة. يتجاوز البنزين رقمه القياسي، بينما يبتعد البنزين عن هذا المستوى، في حين أن خام النفط عانى لفترة طويلة من الصعوبة في البقاء فوق 90 دولاراً. إن الاستعانة بالمخزونات وبيعها في ظل نقص في الطلب يتيح احتواء الخام، لكنه لا يشكل بناءً لمصافي جديدة: ففي النهاية، فإن الضرر يلحق بالوقود.[35]
الفرق في الطبيعة. سعر النفط الخام سياسي: يمكن للحكومة ضبطه من خلال فتح مصافيها. سعر البنزين مادي: يعتمد على قدرة التكرير التي لا يمكن لأي قرار إداري إنشاءه خلال بضعة أشهر. والواقع أن البنزين، وليس النفط الخام، هو الذي يحدد تكلفة النقل البري والزراعة واللوجستيات — وبالتالي التضخم الجوهري.
بالإضافة إلى ذلك، يتجاوز تأثير هذا الانفجار بشكل كبير النفط. يمر هذا المنفذ بحوالي 35 % % من النفط الخام العالمي، وكذلك 28% من % الغاز المسال، و20% من % الغاز الطبيعي المسال، و19% من % الوقود — ونحو نصف كمية الكبريت.[36] هذا الرقم الأخير له عواقب وخيمة: يستخدم الكبريت لصنع الحمض الكبريتي، والذي بدورته يستخدم في تصنيع الأسمدة الفوسفاتية. لذا فإن الصدمة تصل إلى الطعام عبر مسار قصير للغاية. منذ 28 فبراير، ارتفع سعر البنزين في سنغافورة بنحو 150 دولار %ًا.
من الدّورام إلى أسعار الفائدة
لقد تم هنا تقديم إثبات شبه تجريبي على فكرة أن النفط يسيطر على أسعار الفائدة الأمريكية على المدى الطويل. حتى في فبراير، كان حجم الحركة يتراوح بين 40 و80 سفينة يوميًا، وكان معدل الفائدة على السندات الخمسية الأمريكية بين 3.9 و4.2 %. ابتداءً من مارس، انخفض حجم الحركة وارتفع معدل الفائدة إلى ما فوق 4.4 %. وتزامنت الارتفاع القصير في حركة السفن في يونيو مع توقف الزيادة.[37] ثم يستأنف الحركة: 4.71 % في منتصف شهر أغسطس، و4.80 في % 2 سبتمبر، و5.01 في % 15 سبتمبر — فوق عتبة 5 في % المرة الأولى منذ يوليو 2007.[38]
الحركة لم تعد أمريكية فقط، بل عالمية. معدلات الفائدة على السندات العشرية ترتفع معًا في الولايات المتحدة وألمانيا واليابان والمملكة المتحدة وإيطاليا وفرنسا وسويسرا وكندا وأستراليا، ويسجل العديد من الأسواق أعلى مستويات لها منذ 10 سنوات.[39] يستحق حالة اليابان اهتمامًا خاصًا: يصل معدل الفائدة على سندات الخزانة العشرية إلى 3.04 %، وهو أعلى مستوى له منذ سبتمبر 1996، في حين تصل فترات السداد على السندات لمدة عامين وخمس سنوات إلى أعلى مستوياتها منذ 31 عامًا.[40] أي تحرك في هذا السوق سيكون له تأثير عالمي، لأن رؤوس الأموال اليابانية التي يتم إيداعها في الخارج ستعود إلى البلاد.
في الولايات المتحدة، تبلغ ثلاثة مؤشرات مستويات قياسية. يبلغ المعدل الاسمية عند 30 عامًا 5.34 %، مقارنةً % بـ 4.68 قبل عام. يبلغ المعدل الفعلي عند 30 عامًا أكثر من 3.07، وهو أعلى مستوى % له منذ عام 2002: وهو التكلفة الفعلية للديون على المدى الطويل، وارتفاعه يقلل من قيمة جميع الاستثمارات طويلة الأمد. وتتراجع TLT، صندوق المؤشرات المضمون بالديون الحكومية الأمريكية طويلة الأمد، إلى 82.04 في 14 أغسطس، وهو أدنى مستوى لها منذ عام 2004.[41] هذا الانخفاض يشكل إنذارًا صامتًا: تراكمت خسائر حقيقية في محافظ السندات لدى البنوك الأمريكية، مما يوازي الخسائر التي أدت إلى الإفلاسات في عام 2023. ومع ذلك، يشير مؤشر MOVE إلى أننا ما زلنا بعيدين إلى حد كبير عن حدوث انهيار. ما يتبقى هو معرفة ما قد يقربنا منه.
الجواب يكمن في التضخم وفي مبدأ الاحتياطي الفيدرالي. في يوليو، ارتفعت أسعار المستهلكين بنسبة 0.1 % في الشهر، وارتفع مؤشر الأسعار الأساسي بنسبة 0.2؛ % على مدى عام، يصل إجماليها إلى 3.4، % ويزيد مؤشر الأسعار الأساسي بنسبة 2.5، وهو % أدنى مستوى له منذ فبراير، حيث يشكل السكن ثلثي الزيادة.[42] وبالتالي، تنخفض التضخم، لكن ببطء، ولا تزال الأسعار تعكس القلق. ويرجع ذلك إلى وزن النفط في هذه الاقتصادات: وفقاً لنموذج معروف، فإن الصدمة النفطية والسياسة النقدية هي التي تفسر وحدها 75% % من التغيرات في مؤشر أسعار نفقات الاستهلاك.[43]
غالباً ما يُقال إن الاحتياطي الفيدرالي لا يستجيب لضغوط العرض، بل يتركها تمر دون معالجة. لكن باول نفسه أظهر حدود هذه القاعدة. في الوقت الحالي، كما يقول، من الصعب جداً التمييز بين ضغط العرض وضغط الطلب، ومن الصعب أيضاً معرفة مدته. ويُمكن لضغط العرض الذي يؤثر بشكل دائم على قدرة الإنتاج أن يضطر إلى اتخاذ سياسة تقييدية، وتصبح هذه السياسة بذلك طريقة لإدارة المخاطر. ويجب على السياسة النقدية أن تقاوم بقوة أي خطر من انحسار توقعات التضخم.[44] ولذلك فإن صدمة النفط لا تهدد الأسواق من حيث مستوى السعر، الذي يبقى محتفظاً بالسيطرة، بل من حيث مدته. صدمة قصيرة، فإننا نسمح لها بالمرور. صدمة مستمرة تُغيّر توقعات السوق، وتجبر بنك الاحتياطي الفيدرالي على تشديد سياسته، وتُحوّل توتر مقبول في أسعار الفائدة إلى كارثة. العامل الحاسم ليس السعر، بل هو جدول زمني للحرب.
ليلة 1 سبتمبر/أيلول إلى 2 سبتمبر/أيلول كانت بمثابة مثال مباشر على ذلك. في أعقاب تصادم محدود بين إيران والولايات المتحدة، تجاوزت أسعار برنت 99 دولارًا قبل أن تعود إلى حوالي 96 دولارًا في اليوم التالي، بينما بلغ معدل الفائدة على سندات الخزانة الأمريكية أعلى مستوى له منذ نوفمبر/تشرين الثاني 2023.[45] يجب قياس ما يعنيه هذا: في أكتوبر 2023، وصل هذا المعدل إلى أعلى مستوياته خلال العقدين الماضيين، وهو أعلى مستوى منذ أزمة عام 2008 المالية. وفي الوقت الحالي، في جميع وسائل الإعلام الرئيسية والمحافل التحليلية الجادة، يُشار إلى النفط والتوتر في مضيق هرمز باعتبارهما من أهم المحركات لارتفاع عائدات السندات في العالم. وهذا هو نفس الميكانيكية التي تمنع ترامب من شن ضربات مكثفة ضد البنية التحتية الإيرانية، وتمنع آلة الحرب الأمريكية من التوسع في التصعيد.
بعد أسبوعين، لم يعد السؤال المطروح أعلاه مطروحاً. في 15 سبتمبر، تجاوز معدل الفائدة على سندات الخزانة الخمسية 5 %، وهو مستوى لم يبلغه منذ يوليو 2007، في حين ارتفع برنت إلى 108 دولارات، بزيادة قدرها 19 دولار % ًا خلال الشهر. في اليوم نفسه، أعطى الأسواق حوالي 92% من % احتمالية لارتفاع أسعار الفائدة لدى الاحتياطي الفيدرالي – وهو أعلى مستوى منذ يوليو 2023.[46] ما وصفه باول في عام 2023 بأنه سيناريو نظري، أصبح الوضع الحقيقي: صدمة في العرض تستمر لفترة طويلة بما يكفي لإحداث تحول في التوقعات، وبنك مركزي يمنع ذلك من الحدوث.
أربعة سيناريوهات ممكنة
نظرًا لحالة اقتصادات الولايات المتحدة وأوروبا والشرق الأوسط، وبخاصة اقتصاد إيران، فإن هناك أربع سيناريوهات ممكنة. وتتميز هذه السيناريوهات بشكل أقل من الجغرافيا السياسية بمتغير واحد: وهو ما يحدث مع المخزونات.
الشركة الحفاظ على الوضع الحالي هذا هو الحال الأكثر احتمالا على المدى القصير: تدفق غير منتظم، استهلاك مستمر للمخزونات، محاولات التغاضي التي تتصاعد، سعر صرف بين 90 و110 دولارات، وتوتر مركّز على الوقود. الحد المادي هو أن احتياطي الولايات المتحدة قد وصل إلى أدنى مستوياته، ويجب على بكين أن يختار.
الشركة العودة للحرب المفتوحة سيعني ذلك أن ترامب سيصل إلى قمة جديدة. ومن ثم، ينبغي توقع ارتفاعات أسعار شديدة للغاية، خاصة وأن مكابح الانحراف قد استخدمت بالفعل بكثرة: سيعود موضوع الجزء العلوي من مقياس البنك الدولي، الذي يتراوح بين 140 و160 دولاراً، إلى الواجهة، مع خطر من الركود العالمي.
الشركة التفاوض سيتم ذلك من خلال توسيع نطاق إطار عمل إسلام أباد لتشمل اتفاقاً أوسع نطاقاً. سيتم إعادة تشكيل المخزونات، وسيتم تطبيع التدفقات ببطء، وسيظلّ مرفق المرور العابر قائماً. وتتوقع الوكالة الدولية للطاقة لعام 2027 زيادة في العرض بنحو 6.3 ملايين برميل يومياً، إلى 110.3، مقابل زيادة في الطلب بنحو 2.4 مليون برميل: سيصبح السوق متجاوزاً للعرض وسيتم تراجع خام برنت إلى ما بين 70 و85 دولاراً.
ال’حادثة مالية, وأخيراً، سيشهد السوق صدمة من خلال معدلات الفائدة طويلة الأمد بدلاً من النفط الخام: فارتفاع أسعار النفط بشكل دائم يغير توقعات التضخم، ويجبر الاحتياطي الفيدرالي على التصرف، ويحول التوتر الحالي بشأن أسعار الفائدة إلى أزمة. قد يحدث ذلك مع انخفاض أسعار النفط الخام، مما يجعل من الصعب التنبؤ به.
باستثناء حالة التفاوض، فإن هذه الحالات لم تعد تعتمد بالضرورة على قرارات طهران أو واشنطن، بل على وتيرة نفاد المخزونات واختيار الصين. التفاوض هو السبيل الوحيد الذي يستعيد فيه كلا الطرفين السيطرة على الجدول الزمني. لهذا السبب من المحتمل أن يتدخلوا فيه، ولأن لا أحد من الطرفين يستطيع المجيء إليه بمفرده.
ثانيان من التوقعات غير الصحيحة
وبناءً على كل ما سبق، تحولت الاستراتيجية الأمريكية: من الهجوم العسكري الأكبر إلى الضغط الاقتصادي الأكبر، على أمل أن تنهار مجتمع إيران من الداخل. وقد تبعت الأهداف المعلنة للحرب: خفض سعر النفط أصبح هدفاً، مع فرض عقوبات مالية غير مسبوقة يُفترض أن تجبر طهران على إعادة فتح المضيق. لدى الاستراتيجية انتقادات من ذوي الخبرة، بما في ذلك أولئك الذين صمموها. ويقترح ريتشارد نيف، الذي أسس نظام العقوبات في عهد أوباما، وقف الحرب مع الحفاظ على الضغط، مع التركيز على التآكل الداخلي بدلاً من الاعتماد على القوة. ;[47] ويحذر مسؤولون سابقون من أنه لا يوجد نقطة انكسار وأن طهران قد تتحمل أكثر بكثير مما يعتقد واشنطن.[48] يصف هوشتاين رئيساً محبوساً في قفص بلا باب – وهو تشخيص يتوافق مع حالة الاحتياطات: لم يعد لدى واشنطن الوسائل للاستمرار في تصعيد طويل دون أن يتحمل التكاليف الخاصة به.
إن المشكلة الإيرانية من نوع آخر: سياسية أكثر من عسكرية. لا يتفق مختلف الاتجاهات على كيفية إدارة الحرب ولا على كيفية بناء قدرة ردع قادرة على منع هجوم جديد. يبعث التيار المؤيد للتقريب على إشارات تديم في واشنطن آمالها في انهيار داخلي، مما يعزز بذلك الاستهانة بالفرصة التي يستند إليها الضغط الأمريكي. ولا يقدم أي من الاتجاهات أيضاً مشروعاً واضحاً للتوحيد الإقليمي أو لإعادة بناء البلاد: بلد يعيق طريق تجاري عالمي دون اقتراح أي شيء آخر ينتهي به الأمر بالنظر إليه فقط كخطر. وأخيراً وليس آخراً، فإن حالة الاقتصاد الإيراني المتدهورة والخطر من الاضطرابات الجديدة هما بالضبط ما دفع ترامب إلى محاولة فرصة مع استراتيجية الضغط والانتظار.
لقد وافق كلا الطرفين على أن الأمر كان بمثابة اختبار للمقاومة، وكليهما كان مخطئاً في بعض الجوانب: إذ يبالغ واشنطن في تقدير هشاشة إيران الاجتماعية، وتقدير طهران في تقدير مدة تأثيره، كما رأينا أنه يقلص قيمته كل شهر.
الخروج ضيق. وهو يتطلب من إيران رفع التوتر إلى مستوى لا يؤدي إلى اندلاع الحرب، ويحافظ على الإطار الإسلامي في إسلام آباد، ويعد في الوقت نفسه مفاوضات أوسع نطاقاً تؤدي إلى اتفاق شامل – وهو ما يتوقف تماماً على العلاقات بين طهران وبكين. الصين لا تحب لعب الأدوار الوسطية، لكن هنا يتوجب تجنب ركود عالمي يعتمد اقتصادها على صادراته. هذا هو السيناريو الوحيد الذي يسمح للمناطق المتحاربة باستعادة السيطرة على جدول زمني يفتقر إليهما. وهو يتطلب من طهران تحويل رافعة ضعيفة إلى مكسب سياسي طالما كان في مقدورها، وإقرار واشنطن بأن هامش 19 مليون برميل لا يكفي لتمويل حرب استنزاف.
[1]
[1] «الحرب في إيران باتت الآن حول من يخرق أولًا ضوابط الضغط الاقتصادي»،, صحيفة وول ستريت جورنال, ، 14 أغسطس 2026.
[2]
[2] [Xinxia Cao وآخرون، «الرادار الساتلي وخدمة المعلومات البحرية AIS تكشف عن % انخفاض بنسبة 97 في المائة في حركة السفن عبر مضيق هرمز»،], الابتكار (Cell Press)، 1 يونيو 2026.
[3]
[3] إعادة حساب التدفق اليومي المقدر عبر خورموس، المتوسط على مدار 7 أيام، يونيو-آب 2026.
[4]
[4] بلومبرغ،, رصد معبر خورموز, تم الإبلاغ عنه في 17 أغسطس 2026.
[5]
[5] أمسوخ هوشستاين، مقابلة مع CNBC، أغسطس 2026.
[6]
[6] « الولايات المتحدة تشن ضربات على أهداف تابعة لحرس الثورة الإسلامية في إيران بعد محاولات هجمات على السفن في مضيق هرمز », واشنطن تايمز, ، 1 سبتمبر 2026؛ «الولايات المتحدة تشن ضربات جديدة ضد إيران بعد محاولات الهجوم»، RFE/RL، 1 سبتمبر 2026.
[7]
[7] « معظم النفط يمر عبر مضيق هرمز منذ بدء الحرب: كريس رايت»،, واشنطن إكسبرت, 2 سبتمبر 2026. وتستند تقديرات وزارة الطاقة، التي تشمل خطوط الأنابيب المحيطة، إلى إجمالي انبعاثات المنطقة بمقدار 21-22 مليون برميل يوميًا.
[8]
[8] الوكالة الدولية للطاقة،, تقرير سوق النفط, ، أغسطس 2026.
[9]
[9] الوكالة الدولية للطاقة المتجددة، صادرات ستة منتجين من الخليج العربي عن طريق البر، فبراير-يونيو 2026.
[10]
[10] « الحوثيون يتخذون خطوات في البحر الأحمر », USNI News, 11 سبتمبر 2026؛ إشعار في الميناء MARAD 2026-006، البحر الأحمر، مضيق باب المندب، خليج عدن.
[11]
[11]USNI News, 11 سبتمبر 2026، للكميات الخاصة بـ Yanbu وجهتها؛ Trading Economics،, برنت خام النفط, تم الإبلاغ عن ذلك في 15 سبتمبر 2026، وذلك بسبب إغلاق خط أنابيب الشرق والغرب بعد هجمات الطائرات بدون طيار وإلغاء عمليات التوزيع.
[12]
[12] البنك الدولي،, نبذة عن آفاق أسواق السلع الأساسية, ، أبريل 2026.
[13]
[13] صدمات الأسعار حسب منهج هاميلتون (1996، 2003) على مدى فترة زمنية متسلسلة مدتها 12 شهراً.
[14]
[14] البنك الدولي،, نبذة عن أسواق السلع الأساسية: في ظل وهج المخاطر الجيوسياسية, ، أكتوبر 2023.
[15]
[15] البنك الدولي وكونسنسس إيكونوميكس، توقعات أسعار ومجموعة مخاطر في حالة حدوث اضطرابات واسعة النطاق، مارس-أبريل 2026.
[16]
[16] صندوق النقد الدولي، حسابات الخدمات استنادًا إلى بيانات الوكالة الدولية للطاقة.
[17]
[17] الوكالة الدولية للطاقة الذرية،, تقرير سوق النفط, ، أغسطس 2026.
[18]
[18] سلسلة شهرية لمخزونات النفط العالمية، 2021-2026.
[19]
[19] «السعودية مستعدة لرفع إنتاجها النفطي للمساعدة في تأمين اتفاقية مع إسرائيل»،, صحيفة وول ستريت جورنال, ، 6 أكتوبر 2023.
[20]
[20] رون بوسو، «حرب أسعار النفط السعودية تبدو كهدية غير ملموسة لترامب»،, رويترز, 15 مايو 2025.
[21]
[21] بلومبرغ، صادرات النفط الإيرانية، أغسطس 2026.
[22]
[22]لويدز لِست وفقًا لـ Vortexa، 12 أغسطس 2026. فترة الأزمات: من 15 مارس إلى 9 أغسطس 2026؛ المرجع: نفس الأسابيع في عام 2025.
[23]
[23] « الواردات النفطية الصينية لعام 2025، وارتفاع التدفقات في شهر ديسمبر إلى مستويات قياسية جديدة », رويترز, ، 14 يناير 2026؛ «الصين تحافظ على سجل قياسي في واردات النفط الروسي بينما تقلل الهند من مشترياتها»،, OilPrice, 16 فبراير 2026.
[24]
[24] فوركستا ووكالة الطاقة الأمريكية، الواردات البحرية الصينية الصافية من النفط الخام والمنتجات، المتوسط على مدى 28 يوماً.
[25]
[25] Kpler، معدل دوران المصافي، 2026 مقيس على أساس المتوسط للفترة 2021-2025.
[26]
[26] Kpler و Ninepoint؛ القدرات التي قدرتها بنك أوف أمريكا و Energy Aspects.
[27]
[27] « نفاد مخزونات النفط الاستراتيجية في العالم بسرعة كبيرة », ذا إيكونومست, ، 11 يونيو 2026.
[28]
[28] أبحاث جاست كابيتال العالمية في غولدمان ساكس، أسهم النفط العالمية المتاحة، بيانات حتى 13 أغسطس 2026.
[29]
[29] Vortexa، الخام والمخفض في البحر، النقطة الأخيرة في 11 أغسطس 2026.
[30]
[30] وزارة الطاقة وإدارة المعلومات المتعلقة بالطاقة،, الاحتياطي الاستراتيجي للنفط الأمريكي.
[31]
[31] هويتشتاين، المقابلة المذكورة.
[32]
[32] مقارنة صادرات الولايات المتحدة واستيراداتها، 2021-2026.
[33]
[33] أبحاث جاستاس العالمية للاستثمار، الصادرات الروسية الصافية من النفط والمنتجات، التغير منذ 1 يناير 2026.
[34]
[34] أبحاث الاستثمار العالمية لشركة جولدمان ساكس، بناءً على بيانات الوكالة الدولية للطاقة المتجددة وشركة S&P وشركة Kpler؛ الوكالة الدولية للطاقة المتجددة، التغير في الطلب العالمي منذ فبراير 2026.
[35]
[35] عقود الفروقات على البنزين والديزل والنفط الخام التي تم تعديل أسعارها في بداية الحرب، أغسطس 2026.
[36]
[36] البنك الدولي وصندوق النقد الدولي، يشيران إلى أن التجارة البحرية العالمية تمر عبر مضيق هرمز، حسب الناتج.
[37]
[37] بلومبرغ،, رصد معبر خورموز مقابل معدل سندات الخزانة الأمريكية لمدة 10 سنوات في 17 أغسطس 2026.
[38]
[38] تجارة الاقتصاد،, عودة السندات الحكومية لمدة 10 سنوات في الولايات المتحدة, ، الوارد في 2 و 15 سبتمبر 2026. العوامل المذكورة: توقعا لتقليص سياسة الاحتياطي الفيدرالي، وإصدارات ضخمة من الديون من قبل الشركات، ونقص في الموازنة الفيدرالية، وتوترات جغرافية سياسية مرتبطة بالطاقة.
[39]
[39] Haver Analytics، 9 أسواق متطورة، أغسطس 2026.
[40]
[40] تريداينج إيكونوميكس،, عودة سندات الحكومة اليابانية لمدة 10 سنوات, تم الإبلاغ عنه في 15 سبتمبر 2026.
[41]
[41] Barchart، إيشارز ETF لعملة الخزانة لمدة 20 عامًا أو أكثر، 15 أغسطس 2026؛ معدل الفائدة على السندات لمدة 30 عامًا، YCharts، 14 سبتمبر 2026؛ معدل الفائدة الفعلي على السندات لمدة 30 عامًا، بلومبرغ، 17 أغسطس 2026.
[42]
[42] مؤشر أسعار المستهلكين في الولايات المتحدة، يوليو 2026.
[43]
[43] تحليل مؤشر أسعار نفقات الاستهلاك للمنازل.
[44]
[44] جيروم باول، حلقة النقاش «التحديات المتعلقة بالسياسة النقدية في الاقتصاد العالمي»، المؤتمر السنوي الرابع والعشرين جاك بولاك، صندوق النقد الدولي، 10 ديسمبر 2023.
[45]
[45] تجارة الاقتصاد،, برنت خام النفط, أعلنت شركة أرامكو السعودية في 2 سبتمبر 2026 عن انخفاض أسعار النفط الخام بنسبة 95.81 دولار للبرميل بعد أسبوعين من الزيادة، وهو أعلى مستوى منذ ستة أسابيع.
[46]
[46] «تصل عائد سندات الخزانة لمدة 10 سنوات إلى أعلى مستوى منذ عام 2007، في الوقت الذي يتوقع فيه المتداولون أن يرفع بنك الاحتياطي الفيدرالي أسعار الفائدة»., CNBC, 15 سبتمبر 2026؛ Trading Economics، بيانات من 15 سبتمبر 2026 للأسهم السنوية لسندات الخزانة والبرنت.
[47]
[47] ريتشارد نيفو، «اجعل إيران تدمّر نفسها. ينبغي على أمريكا إنهاء الحرب لكنها تواصل الضغط»., الشؤون الخارجية, ، 28 أبريل 2026.
[48]
[48] ميغان مسيرلي و سام ساتون، «لا توجد نقطة انكسار“: المشكلة في خطة ترامب لإضفاء الخنق الاقتصادي على إيران”،, بوليتيكو, ، 18 أغسطس 2026.
 French
 English
 Chinese
 Arabic