أورموز، المضيق الذي يعتمد عليه التوازن العالمي للطاقة
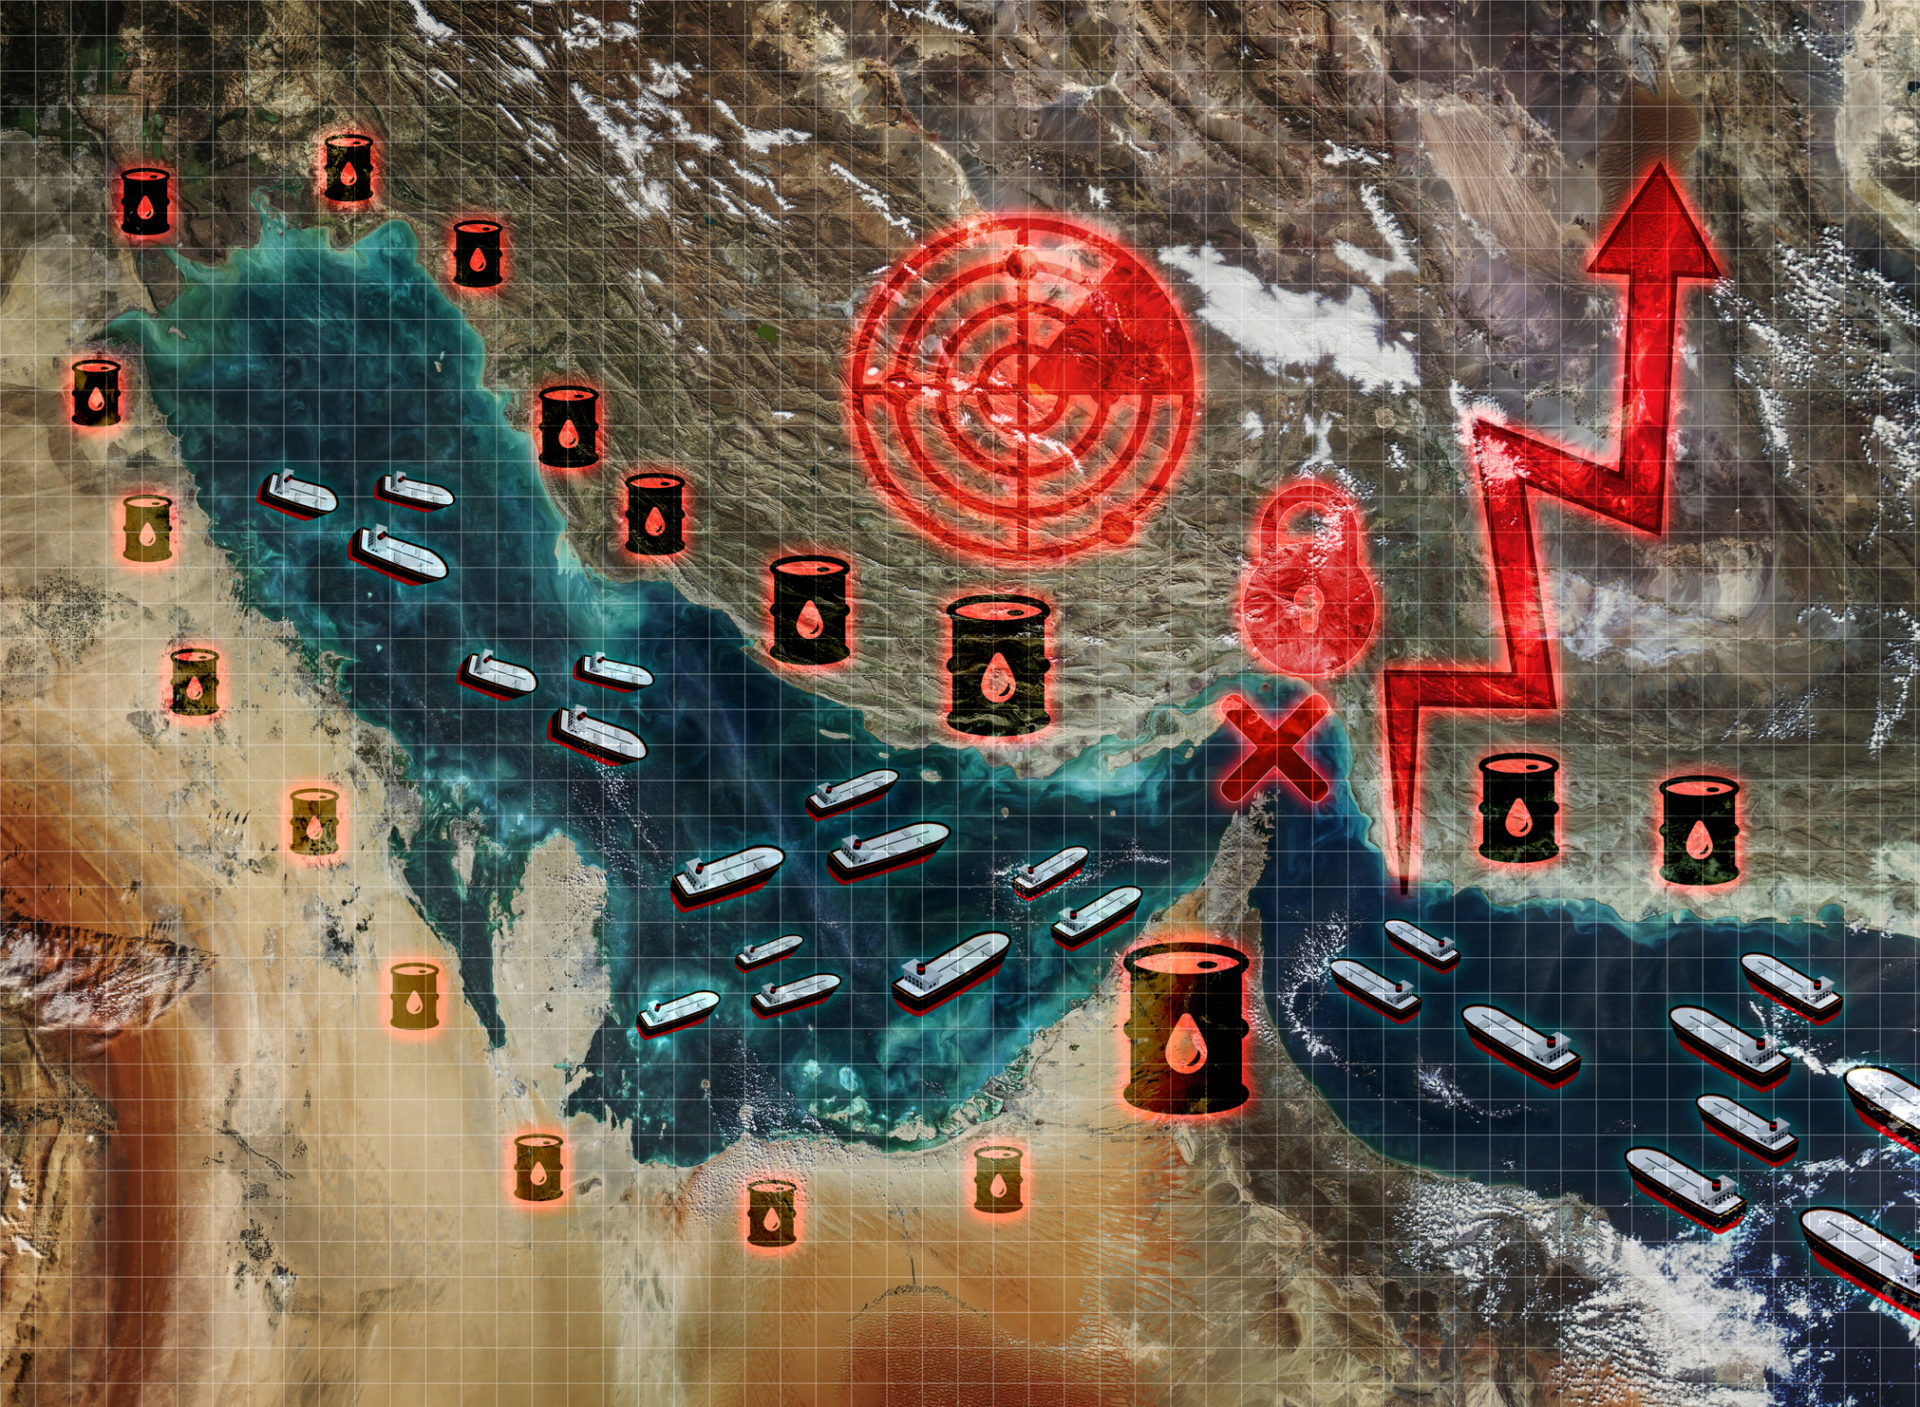
بمقدار لا يتجاوز بضعة وثلاثين كيلومترًا عند أضيق نقطته، يمر عبر هذا الممر يوميًا ما بين 20 و21 مليون برميل من النفط والمنتجات النفطية. وهذا يمثل ما يقرب من 20 % % من استهلاك العالم من الهيدروكربونات السائلة. كما أنه يشكل أيضاً مجرى أساسيًا للتجارة العالمية في الغاز الطبيعي المسال (GNL)، لا سيما من قطر. وبالتالي، فإن أورموز ليس مجرد ممر بحري: بل هو مركز رئيسي لنموذج اقتصادي قائم بشكل كبير على عائدات الطاقة.
ورغم ذلك، وراء الأرقام المتعلقة بالإنتاج والمشاريع الكبرى للتحديث، توجد إرتهان هيكلي عميق. ولا يقتصر سهولة تصدير الطاقة على الجوانب اللوجستية فحسب. بل إنه يدعم المالية العامة والاستقرار الاجتماعي واستراتيجيات تنويع منطقة الخليج بأكملها. وبالتالي، فإن أي تهديد يمس الجسر يُمَكِّن المخاطر البحرية من التحول إلى أزمة محتملة للسيادة الاقتصادية – مما يضعف سلاسل التوريد، ويضيق عتبة الإيرادات الحكومية ويضعف ثقة المستثمرين.
إلى أي مدى تؤثر اضطراب المضيق على ضعف الخليج، بالإضافة إلى الإضرار المباشر بالتصدير؟
من أجل فهم ذلك، يجب تحليل كيفية تحول جغرافيا «منطقة التصدع» إلى ضغط اقتصادي واستراتيجي. وكيف تحاول الممالك زيادة قدرتها على الصمود، ولماذا تظل السلامة البحرية من أهم الشروط لتحقيق الاستقرار الجيوسياسي في الشرق الأوسط.
من المخاطرة الحقيقية إلى المخاطرة المعنوية: مكافأة الجغرافيا السياسية
في الأسواق المعاصرة، قد يكون للتهديد تأثيرات مماثلة للأزمة نفسها. بمجرد ظهور توتر حول أورموز، تنطلق آليات الانتقال: ارتفاع في أقساط التأمين البحري، وتغيير في المسارات، وزيادة سريعة في تكاليف الشحن. في أكثر الحالات خطورة، تضاعفت بعض الأقساط في غضون أيام فقط – مما يوضح مدى حساسية الأسواق الشديدة لسلامة المضيق.
تُقلّل هذه المكافأة الجيوسياسية بشكل فوري من القدرة التنافسية للمصدرين من منطقة الخليج، الذين تعتمد اقتصاداتهم على لوجستيات سائلة ويمكن التنبؤ بها. لكن التأثير يتجاوز القطاع الوحيد للطاقة: تتوقف مشاريع البنية التحتية الكبرى والاستثمارات الصناعية ومواقع الشركات متعددة الجنسيات جميعًا بشكل مباشر على صورة الاستقرار في المنطقة. لذا فإن خورموس يعمل كأداة قياس للثقة الدولية — فاستقراره يجذب رؤوس الأموال، بينما هشاشته تجنبه. تعتمد القوة الاقتصادية لمنطقة الخليج على أمن طرقها البحرية وكذلك على ثراء باطن أرضها.
آثار الاضطراب الاقتصادي: صدمة متعددة الأبعاد
المالية العامة تحت ضغط فوري
أولى العواقب المترتبة على تباطؤ حركة المرور في أورومز تؤثر بشكل مباشر على المالية العامة للدول الخليجية. في العديد من الممالك، لا تزال النفط تشكل ما بين 60 % و90 في المائة % من إيرادات الحكومة. لذا فإن اضطراب طويل الأمد سيضعف بسرعة التوازنات الاقتصادية الكلية، مما يضطر الحكومات إلى إبطاء مشاريعها الخاصة بتنويع الاقتصاد. ستكون الإعانات المتعلقة بالطاقة والمياه، والنفقات الاجتماعية معرضة للخطر. وفي أنظمة حيث تبقى إعادة توزيع عائدات النفط في صميم عقد المجتمع، تصبح هذه الضغوط المالية بسرعة تهديدًا للاستقرار الداخلي.
الشبكات اللوجستية غير المنظمة: تكلفة الانقطاع
إذا كانت الطاقة هي المحرك للاقتصادات في الخليج، فإن اللوجستيات هي النظام الدائري.
إن أزمة في ممر أوروموس تثير فجأة ارتفاعًا في أسعار التأمين البحري، وزيادة في أسعار الشحن، وتمديد للوقت اللازم لنقل البضائع. هذا الضربة يضرب اقتصاداتًا تعتمد بشكل مفاجئ على الواردات: على الرغم من تصنيفها كصادرات للنفط، فإن بعض دول مجلس التعاون الخليجي تستورد أكثر من % 80% من احتياجاتها الغذائية. وتنتشر الآثار بسرعة إلى جميع قطاعات الاقتصاد الحقيقي — التجارة والصناعة والعقارات والبنية التحتية — بغض النظر عن أسعار النفط.
ثقة المستثمرين: استقرار أصبح حيوياً
بالإضافة إلى الأرقام، أصبحت الثقة ركيزة لقوة الاقتصاد الخليجي. دبي ودوحة والرياض ومنامة قد بنيت جاذبيتهم على صورة من الاستقرار والانفتاح. بمجرد أن تزداد التوترات حول خورموس، يتجه رأس المال إلى أماكن أخرى، وتتراجع الوظائف، وتتوقف الاستثمارات. يستضيف الخليج عشرات الملايين من العمال الأجانب ويعتمد بشكل كبير على الاستثمارات الأجنبية المباشرة. أي تدهور طفيف في المناخ الأمني يترتب عليه آثار فورية على جاذبيته. عندما يتداعى خورموس، يتداعى النموذج الاقتصادي الإقليمي بأكمله.
قطر: منبثق عن نقاط الضعف في الخليج
قوة غازية تعتمد بالكامل على الآخرين
قطر هي الوجهة الأكثر إثارة للإعجاب في هذا المعرض. بلاد العالم الأولى في إنتاج الغاز الطبيعي المسال (GNL)، وهي توفر لنفسها حوالي 20 % % من التجارة العالمية. يتم تصديره بشكل رئيسي إلى آسيا، ومنذ الحرب في أوكرانيا، بشكل متزايد إلى أوروبا. ومع ذلك، لا يمكن تصدير هذا الغاز إلا عبر مرسى أورومز. لذا، تعتمد المنشآت الضخمة في رأس لفان بشكل كامل على أمن المضيق. وتصبح الجغرافيا في هذه المنطقة معزولة بشكل شبه مطلق.
التنوع، الذي لا يزال يتم تمويله من الغاز
هذا الاعتماد يضعف الطموحات التي تحملها رؤية قطر الوطنية 2030. كرّست الدوحة مئات المليارات من الدولارات في مجالات المالية والتعليم والتكنولوجيا والسياحة الراقية.
لكن وراء هذا التحول يكمن حقيقة أساسية: لا يزال هؤلاء القطاعات الجديدة يمولها إلى حد كبير الدخل من الغاز. ويظل تنويع الاقتصاد يعتمد على العائدات التي يسعى قطر تحديدًا إلى تجاوزها – وهو تناقض مركزي يتقاسمه مع دول الخليج الأخرى.
قطر بمثابة مقياس للاعتماد الإقليمي
في بلد يعتمد على الاستثمارات الأجنبية وصورته كمنصة مستقرة وعصرية، تصبح أي أزمة حول خورموس بسرعة مشكلة اقتصادية رئيسية. تتجه رؤوس الأموال إلى أماكن أخرى، وتتباطأ الشراكات، وتتآكل الثقة. قطر ليست استثناءً. إنها النقطة الأكثر وضوحاً للضعف المشترك بين جميع ملكيات الخليج. إنها أيضاً مؤشر على أن أي استراتيجية للتنويع، مهما كانت طموحة، لن تنجح بشكل دائم إذا بقيت أمن الممر الإقليمي للطاقة هشة.
ضعف إقليمي أمام الآثار غير المتساوية
السعودية: قوة محمية جزئيا
في حين أن قطر تمثل حالة من الاعتماد المطلق، فإن دول الخليج كافة ما زالت عرضة لمستويات مختلفة من هذا الاعتماد. فالمملكة العربية السعودية تتمتع بحيز مرن أكبر بفضل خط أنابيبها من الشرق إلى الغرب باتجاه البحر الأحمر. ويستطيع هذا الخط أن ينقل عدة ملايين برميل يوميًا. ولكن هذه البنية التحتية لا تزال غير كافية لتعويض الكميات التي يتم تداولها عادةً عبر المضيق. وفي حالة حدوث أزمة طويلة الأمد، فإن الرياض ستواجه انخفاضًا ملحوظًا في صادراتها – خاصة وأن عائدات النفط لا تزال بالغة الأهمية لتمويلها العام، حتى مع «رؤية 2030». وحتى بالنسبة إلى القوة الأولى في الخليج، لا تزال استقرار مضيق هرمز تحديًا استراتيجيًا حاسمًا.
الإمارات العربية المتحدة: تنوع حقيقي لكنه ضعيف
أقام الإمارات واحدة من أكثر اقتصادات الشرق الأوسط تنوعًا. أصبحت دبي مركزًا ماليًا وسياحيًا عالميًا. وتطورت أبو ظبي إلى قطاعات صناعية وتكنولوجية رائدة. ويقلل خط الأنابيب إلى ميناء الفجيرة جزئيًا من الاعتماد على المضيق، لكنه لا يضمن اقتصادها من التدهور المستدام في المناخ الأمني الإقليمي.
المدارات والمناطق الحرة والشركات الجوية والاستثمارات الأجنبية كلها تعتمد على بيئة مستقرة ويمكن التنبؤ بها. أي أزمة كبيرة حول مرسى دبي ستؤثر أولاً على هذه الصورة — والتي تشكل بالضبط ميزتها الاستراتيجية الرئيسية.
الكويت والعراق والبحرين وعمان: حدود مرونة محدودة
بالنسبة لهذه الدول الأربع، تقتصر قدرات التكيف إلى حد كبير. فهي تعتمد بشدة على الوقود الأحفوري ولا تمتلك بدائل لوجستية كافية، مما يجعلها عرضة بسرعة لضغوط على الميزانية، وتأخيرات في الاستثمارات العامة، وضغوط على الإنفاق الاجتماعي. هشاشتها تذكرنا بواقع منهجي: في منطقة متكاملة تجارياً واقتصادياً من الناحية الاستراتيجية، ينتشر فشل أي رابط إلى النظام الإيكولوجي الإقليمي بأكمله.
أورموز وسياسة المرونة: بين التكيف والقيود الهيكلية
الاستجابات البنية التحتية واللوجستية
في مواجهة الخطر الدائم الذي يشكله أوروموز، كثفت الممالك الخليجية استراتيجيات التأقلم: خطوط أنابيب تحويلية، وتحديث الموانئ، وتكوين مخازن استراتيجية.
لكن لا أحد من هذه الحلول قادر حالياً على استيعاب الأحجام الهائلة التي تمر عبر المضيق كل يوم. وهي باهظة التكلفة وتقييدية من الناحية التقنية، لكنها تقلل من المخاطر دون القضاء عليها. ولا تزال الجغرافيا تفرض قيودها.
التنويع الاقتصادي: التحول المعلق على عائدات النفط
لقد أطلقت جميع الممالك الخليجية استراتيجيات وطنية واسعة النطاق — رؤية 2030 السعودية، ومراكز مالية إماراتية، واستثمارات عالمية قطرية — من أجل إعداد نفسها لمرحلة ما بعد النفط. ولكن هناك تناقضاً أساسياً لا يزال قائماً: هذه التنويع لا يزال يتم تمويله بشكل كبير من عائدات النفط. تظل صناديق الثروة السيادية في الخليج، التي تعد من الأكثر قوةً في العالم، مدعومةً من عائدات الطاقة. تزداد قطاعات الاقتصاد الجديدة ازدهاراً على شروطين: عائدات نفطية مرتفعة وبيئة إقليمية مستقرة. طالما سيظل خورموس عرضةً للخطر، فإن تنويع الاقتصاد سيكون كذلك. وهذا يخفف من اعتماد الخليج على الطاقة؛ لكنه لم يحرر نفسه منها بعد.
إدارة المخاطر: الحفاظ على الاستقرار والثقة
في مواجهة هذه الضعف، أصبحت إدارة المخاطر أولوية استراتيجية. في أوقات التوتر، تستدعي الحكومات مواردها المالية لتقديم المساعدات الاجتماعية والتوظيف العام، وتدعم الواردات الأساسية وتقوي شراكاتها العسكرية والدبلوماسية مع القوى الكبرى. أصبحت الاتصالات نفسها أداة استراتيجية: لتخفيف المخاوف لدى المستثمرين، ووقف تدفقات رأس المال، والحفاظ على صورة الاستقرار. في اقتصادات متكاملة بشكل عميق مع الأسواق العالمية، تصبح الثقة قيمة تقريباً بنفس القدر من الأهمية مثل الصادرات.
لكن هذه الإجابات لا تزال دفاعية. الصمود الحقيقي للمنطقة الخليجية لن يأتي من زيادة عدد خطوط الأنابيب أو من تراكم الأموال في صناديق الاستثمار العامة. بل سيتطلب تعاوناً إقليمياً قادرًا على تحويل خورموس من منطقة للخصومات إلى منطقة أمن جماعي. فعلى الرغم من أن الاستقرار البحري أصبح الآن مصلحة حيوية مشتركة لجميع دول المنطقة.
التمديدات الشاملة وإعادة تشكيل النظام الإقليمي
عواقب فورية على الاقتصاد العالمي
لا يقتصر أزمة في أورومز على الخليج. أي توتر طفيف في المضيق يسبب هزات فورية في أسواق العالم. فأسعار النفط والغاز قد ترتفع في غضون ساعات، مما يؤدي إلى ارتفاع التضخم وزيادة تكاليف النقل وتراجع الاقتصاد.
البلدان الآسيوية هي أولى البلدان التي تتأثر بهذه الأزمة — حيث تستورد الصين والهند واليابان وكوريا الجنوبية جزءًا أساسيًا من احتياجاتها من الطاقة من هذه المنطقة.
منذ الحرب في أوكرانيا وتراجع الواردات الروسية، أصبحت أوروبا أيضًا معتمدة على الغاز الطبيعي المسال من قطر والكبريتات من الخليج. إن أزمة طويلة الأمد في خورموس ستضعف بشكل مباشر أمنها الغذائي. لذلك أصبح المضيق نقطة ضغط على الاقتصاد العالمي بأكمله: استقراره شرط لأسعار المنتجات والنمو والتوائميات الطاقية، وهو أمر يتجاوز منطقة الشرق الأوسط بكثير.
القوى الكبرى أمام خطر الوقوع في الجمود
هذا الاعتماد يفسر المشاركة العسكرية والدبلوماسية للبلدان الكبرى. واشنطن تعتبر حرية الملاحة في الخليج أولوية استراتيجية أولى وتدير وجودًا عسكريًا دائمًا لمنع أي انقطاع في تدفقات الطاقة. بروكسل تعطي الأولوية للنهج الاقتصادي — تنويع الإمدادات، الحد من الاعتماد — مع العلم بأن فصل سريع عن النفط من الخليج لا يزال بعيد المنال في الأمد القصير. فيما تضاعف القوى الآسيوية استثماراتها في مجال الطاقة وتطوير احتياطيات استراتيجية لمواجهة ضعفها. بذلك أصبح أورومز هو المكان الذي يتقاطع فيه مصالح الطاقة والمنافسات الجيوسياسية وتوقعات القوة. وراء القضية البحرية تجري جزءًا أساسيًا من موازنة العالم.
أورموز، أو مفارقة قوة الخليج
ثلاثون كيلومترًا. هذه هي العرض الذي يمر به ربع الطاقة العالمية. ثلاثة وثلاثون كيلومترًا يكفي لتحويل دولًا من أغنى دول العالم إلى رهائن جزئيين لجغرافياتها الخاصة.
لا يقتصر مضيق هرمز على كونها ممر بحري تحت المراقبة. بل هو بمثابة معبر لعدم التوازن الذي لم ينجح بعد في تسويته حتى الثراء في باطن الأرض، أو طموح الصناديق السيادية، أو الحداثة في المشاريع الضخمة: لا تزال قوة الخليج معلقةً بفعل مرور يفتقدون السيطرة عليه.
لا توجد رؤية 2030، ولا محور مالي، ولا بنية تحتية لتخفيف العبء لا تلغي هذه الحقيقة. إن التنويع الاقتصادي يخفّف من الاعتماد على عائدات الموارد البحرية — لكنه لا يزيل الاعتماد على البحر. طالما أن أمن الملاحة سيظل هشا، سيظل التحديث عرضة للخطر.
المسألة تتجاوز الآن حماية ممر للطاقة. إنها تحول ضعف جغرافي مشترك إلى بنية جماعية لتحقيق الاستقرار الإقليمي. هذا المنعطف الضيق يفرض على ملوك الخليج خياراً استراتيجياً طالما كان يتأخر بسبب الازدهار: بناء الأمن معا، وهو ما لا تستطيع أيًا من الدول ضمانه بمفردها.
لأن أوروموز يثير في النهاية سؤالاً لم تنتهي الجغرافيا السياسية المعاصرة من طرحه: إلى أي مدى يمكن لقوة أن تتمدد، عندما تحتفظ بالكامل في مضيق؟
 French
 English
 Chinese
 Arabic