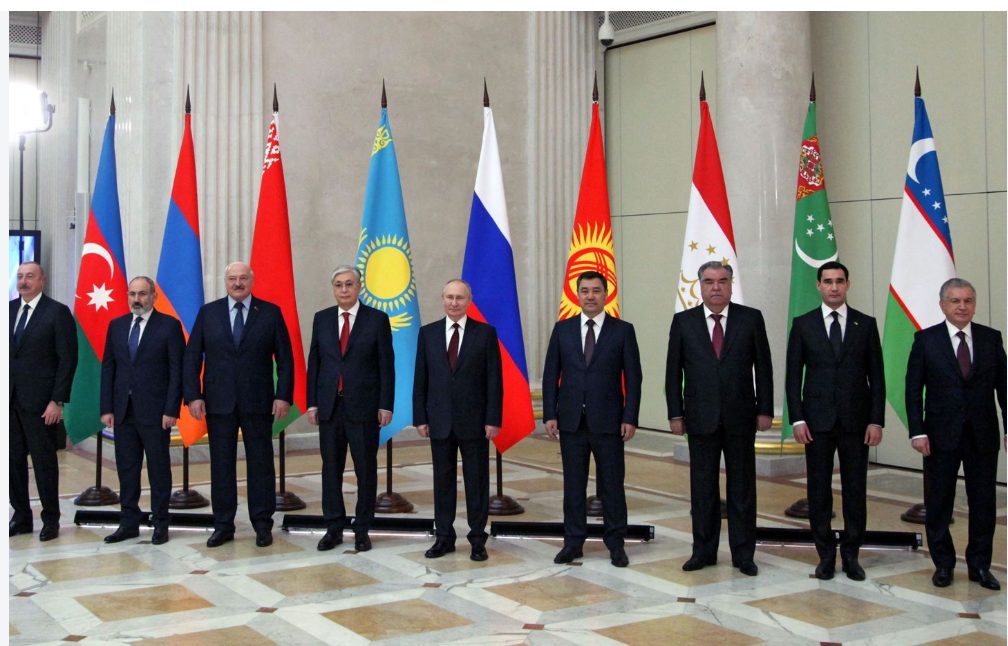
Le 31 août et le 1er septembre 2026, la ville de Bichkek a accueilli l’un de ces sommets dont la mise en scène compte parfois davantage que le communiqué final. Vladimir Poutine, Xi Jinping, Massoud Pezeshkian, Narendra Modi, Shehbaz Sharif et une poignée d’autres chefs d’État se sont retrouvés pour célébrer le 25ᵉ anniversaire de l’Organisation de coopération de Shanghai. La photo officielle, diffusée par l’agence russe Sputnik, montre dix dirigeants alignés, sourire de circonstance, dans un décor pensé pour projeter une unité que la réalité de leurs rapports de force dément largement. Car derrière cette image, l’OCS reste un bloc hétérogène, miné par des rivalités que Pékin et Moscou eux-mêmes peinent à dissimuler en Asie centrale, et par des tensions persistantes entre l’Inde et le Pakistan, deux membres que tout oppose sauf leur présence commune dans cette organisation.
Mais ce sommet n’était pas qu’un exercice protocolaire. Il s’est tenu au moment précis où la guerre entre l’Iran et les États-Unis, après un mois d’accalmie relative, reprenait de plus belle. Un premier échange de frappes ayant eu lieu à la veille même de la rencontre. Massoud Pezeshkian, en marge du sommet, a tenu à afficher sa volonté de désescalade face à Narendra Modi : « Nous sommes convaincus que la poursuite de la guerre n’est ni dans notre intérêt, ni dans celui de la région. » Une déclaration de façade, sans doute, mais qui trahit une réalité plus profonde : l’Iran, sept mois après le début du conflit, cherche des soutiens économiques capables de compenser l’asphyxie que lui imposent les sanctions occidentales. Et c’est précisément là que la question du pétroyuan cesse d’être un slogan pour devenir un enjeu de survie économique.
Une escalade monétaire qui ne date pas d’hier, mais que la guerre du Golfe vient de radicaliser
L’idée d’un commerce pétrolier libellé en yuan plutôt qu’en dollars n’est pas nouvelle, elle est même défendue par Pékin depuis plus d’une décennie. Ce qui a changé en 2026, c’est le contexte : depuis les frappes américano-israéliennes du 28 février contre l’Iran et le blocage du détroit d’Ormuz qui a suivi, le marché mondial de l’énergie vit sous une tension que l’on n’avait plus connue depuis les chocs pétroliers du siècle dernier. Les prix du gaz ont grimpé de près de 40 % depuis janvier. L’Insee vient d’abaisser sa prévision de croissance pour la France de 0,7 % à 0,4 %, citant explicitement la fermeture du détroit d’Ormuz parmi les causes de cette révision. Plus de sept millions de foyers français, dont le contrat est indexé sur le prix repère, verront leur facture de gaz grimper dès octobre.
Dans ce climat, chaque baril vendu en dollars renforce mécaniquement le pouvoir de Washington d’imposer des sanctions, puisque la quasi-totalité des transactions internationales en dollars transite, à un moment ou un autre, par le système bancaire américain, donc sous supervision du Trésor américain. Contourner le dollar, pour Moscou et Téhéran, revient donc à contourner l’arme économique elle-même, celle qui a déjà largement isolé la Russie depuis 2022 et qui continue d’étouffer l’économie iranienne. C’est ce raisonnement, vieux de plusieurs années mais réactivé par l’urgence du moment, qui a nourri la multiplication des accords bilatéraux entre la Chine et ses fournisseurs d’énergie.
Mais la réalité des chiffres reste, à ce jour, nettement plus modeste que le récit géopolitique qui l’entoure. La part des échanges commerciaux sino-russes réglée hors dollar a certes progressé depuis 2022, mais portée par la nécessité plus que par un choix stratégique assumé : ce sont les sanctions occidentales qui ont forcé la main à Moscou, pas une préférence monétaire spontanée. Le yuan demeure une monnaie à convertibilité partiellement contrôlée par Pékin, avec des marchés de capitaux fermés, un contrôle des changes strict, et une liquidité internationale sans commune mesure avec celle du dollar. Aucun grand exportateur de pétrole du Golfe, pas même l’Arabie saoudite, pourtant partenaire de dialogue de l’OCS n’a, à ce jour, basculé une part significative de ses contrats vers le yuan de façon irréversible. Les annonces répétées d’une « fin de l’hégémonie du dollar » se heurtent, sommet après sommet, aux mêmes obstacles structurels.
Le grand écart des monarchies du Golfe
Pour les États arabes du Golfe, la question monétaire est indissociable d’un dilemme de sécurité bien plus large. L’Arabie saoudite et les Émirats arabes unis s’appuient lourdement sur les garanties de sécurité américaines face à l’Iran, tout en craignant de devenir des cibles directes d’un conflit qu’ils n’ont pas choisi, une crainte que l’attaque houthie du 13 septembre contre une base militaire saoudienne vient de rappeler avec une brutalité limpide. Leur position sur la question du pétroyuan reflète ce grand écart stratégique permanent : explorer des mécanismes de paiement alternatifs avec Pékin, sans jamais rompre ouvertement avec le système dollar qui reste le socle de leurs propres réserves souveraines et de leurs fonds d’investissement.
La Chine, de son côté, a déjà démontré sa capacité d’influence concrète dans la région : en mars, trois navires chinois ont traversé le détroit d’Ormuz après coordination avec les parties concernées, selon les propres mots de la porte-parole du ministère chinois des Affaires étrangères, Mao Ning, qui a saisi l’occasion pour appeler au rétablissement de la paix et de la stabilité dans la région du Golfe. Un geste calculé : Pékin démontre sa capacité à obtenir des passages sécurisés là où les flottes occidentales peinent à garantir la libre circulation, sans pour autant s’engager militairement dans le conflit, un positionnement qui vaut, en creux, argument commercial pour convaincre les producteurs d’énergie de la région de diversifier leurs circuits de paiement vers Pékin.
Ce que l’Europe encaisse, sans l’avoir choisi
L’Europe, elle, n’a voix ni au chapitre du basculement monétaire, ni au chapitre de la guerre qui l’alimente, mais elle en paie déjà la facture. La révision à la baisse de la croissance française illustre le coût direct de la crise du détroit sur les économies importatrices d’énergie du continent. Une bascule plus profonde et plus durable vers des circuits hors dollar, si elle venait à se confirmer dans les années qui viennent, ajouterait une couche supplémentaire d’incertitude pour les entreprises et les banques centrales européennes, déjà sommées d’arbitrer entre inflation importée et soutien à une croissance atone.
Le sommet de Bichkek n’a donc pas acté la fin de l’hégémonie du dollar, loin s’en faut. Il a surtout révélé, une fois de plus, la détermination politique d’un groupe de pays à se préparer à un monde où cette hégémonie pourrait un jour s’éroder, sans qu’aucun d’entre eux ne dispose encore des instruments financiers pour l’organiser pleinement. Entre le récit affiché à Bichkek et la réalité des flux monétaires mondiaux, l’écart reste, pour l’instant, considérable. Mais c’est précisément cet écart qu’il faudra surveiller dans les mois qui viennent, à mesure que la guerre du Golfe continue de peser sur chaque arbitrage énergétique de la planète et que chaque nouveau mois de conflit rend un peu plus tentante, pour Moscou comme pour Téhéran, la fuite hors d’un système dollar qui les étrangle.